2013-07-03
Jag har tagit en veckas semester och befinner mig nu på Säljerydfestivalen. Jag hjälper till en del med ljuteknik och för det får jag gratis entre och två mål mat om dagen.

Här bemödar sig besökarna att tända eldarna även på dagen trots sommarvärme och strålande sol. Runt dessa sitter de sen och hänger, spelar trummor, röker och dricker. Även bastun och de flesta matvagnarna drivs med ved. Dessutom värms allt vatten till disk och tvätt med ved det med. Detta i kombination med att de flest festivalbesökran röker gör att en irriterande rök ligger tät både här och där.

Hundar och barn springer lösa omkring och de flesta går barfota. Toaletterna är av modellen utedass där lukten är vass och flugorna flertaliga och dörrarna består av hängande trasmattor så man för knacka för att veta om det är upptaget.

Nätterna i tältet är rätt så svala och dagarna varma. Min frukost består av avokado, bröd, oliver, digestivekex och vatten. Till lunch och middag bjuds olika vegitariska röror av rotfrukter, bönor, linser och grönsaker. Till detta ris, bulgur med mera.

Kan tyckas vara en pina att vara här med jag gillar det enkla livet starkt. Härligt att ta det riktigt lungt en tid, nu är det snart funktionärsmöte och där tänkte jag vara med idag, igår glömde jag. Men det är ingen som klagar för det.

2013-06-27
I tisdags var jag på seminarium eller säljmöte som jag kallar det med Kapitalgruppen som jag skrivit om tidigare.

Det var en liten grupp på åtta personer vilket jag tycker var trevligt. Seminarieledaren var inte anställd utav Kapitalgruppen utan var inhyrd och pratade inte särskilt mycket om Kapitalgruppen faktiskt. Istället dundrade han på om pension, grundpension, ppm, tjänstepension, privat pension i bra fart. Han pratade mycket om olika fällor och som vanligt lärde jag mig en hel del trots att jag är ganska insatt sen tidigare. Han förklarade även att Kapitalgruppen och liknande företag tjänar pengar genom provision på de produkter de rekommenderar sina kunder om det blir affär.

Han verkade kunnig även om jag inte höll med om allt. Han tyckte exempelvis att man skulle söka trygg hamn när det blåser på de finansiella marknaderna. Min strategi är motsatt på den fronten, jag vill ge mig ut i stormen när få andra vågar.

Vidare tyckte han att generationsanpassad risk som jag tidigare sågat var en bra idè.

Efter mötet fick man fylla i en blankett där man angav om man var intresserad av vidare rådgivning eller inte. Inget tjat där inte. Sen blev det en utsökt god sparrissoppa till oss vegetarianer och en räkmacka till övriga.

Min akilleshäl är tjänstepensionen och jag fyllde faktiskt i att jag kunde tänka mig ett möte senare i höst. Jag planerade att senare kräva att bara tjänstepensionen diskuterades. Jag har nämligen pinsamt dålig koll på den. Varje gång jag tänkt läsa på bättre har jag bara blivit förbannad på alla avgifter och bristande valfrihet att jag inte orkat. Där skulle det vara skönt att förklara för någon som hade koll vad jag är ute efter och sen få ett förslag på handlingsplan.

Dagen efter ringde en herre från Kapitalgruppen och ville boka in ett kostnadsfritt rådgivningsmöte men jag bad honom återkomma i slutet av augusti. Det fanns inget utrymme för missuppfattning i det samtalet vill jag lova men ändå fick jag bekräftelse på ett inbokat möte hemma hos mig i början på september. Det gjorde mig riktigt irriterad och jag tänker avboka och säga att jag tappat förtroendet och inte är intresserad längre.

Så gick det med det. Men soppan var god.


2013-06-25
Senare idag skall jag till ett säljmöte med Kapitalgruppen. Mat på Grand hotell r utlovat vilket innebär att jag i alla fall kommer spara in kostnaden för en måltid.

Lovar att återkomma med en rapport efter mötet.

2013-06-17
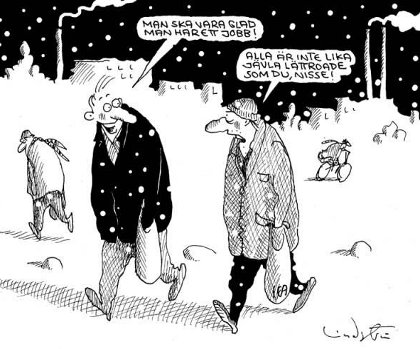
Fler seriestrippar på http://www.bonton.se/. Rekommenderas varmt.
2013-06-12
Eftersom jag arbetar med mjukvara på dagarna och ägnar mig en del åt programmering både på jobbet och på fritiden är möjlighet till robothandel en våt dröm för mig.

Det var ett tag sen jag letade efter lösningar och det bästa jag hittade var Nordnet Autotrader. Tyvärr kostar den 995 kr per kvartal vilket jag tycker är för mycket.

Jag har två möjliga strategier för robothandel som jag skull vilja testa.

1. Automatisk handel med A och B-akter. Om man ändå vill äga en aktie. Kan man lika gärna växla mellan A och B-aktien allt eftersom de värderas olika. A-aktien kan exempelvis sticka iväg inför en bolagsstämma eller vid maktstrider. Att skriva en algoritm för detta lär inte vara allt för svårt men behöver naturligtvis testas i verklig handel. Jag har gjort simuleringar på historisk data inklusive courtage-kostnader som visat att man skulle kunna vinna lite på detta.

2. Ungefär samma som variant som punkt 1 men här växlar man istället mellan två olika bolag som man ändå vill äga på lång sikt. Man kan exempelvis upprätthålla ett ägande på 50 % i Axfood och 50 % i Boliden. Boliden är kraftigt cyklisk och allteftersom den sjunker vid en lågkonjuktur kommer man köpa fler boliden-aktier och sälja av Axfood -aktier. Axfood däremot är okänsliga för lågkonjukturer och kan till och med stärkas i dem eftersom en del investerare söker en trygg hamn. Axfood är bara två exempel och det finns säkert aktier som är bättre lämpade.

Har ingen aning om följande strategier skulle fungera man jag skulle faktiskt vara bered att testa om bara tjänsten fanns till rimligt pris. I min mening är rimligt pris omkring 0.05 % i courtage och ingen fast avgift.

2013-06-08
I Sverige har vi ett system för aktier som är ganska unikt i världen. Vissa ägare har betydligt mer makt över företaget i form av fler röster än andra. Detta ordnas genom att aktierna delas upp i två typer ofta kallade A och B. Ett innehav i den ena aktien ger betydligt fler röster än ett innehav i den andra aktien. Ofta handlar det om att A-aktien ger 1000 röster och B-aktien 1 röst. I övrigt skiljer det ingen mellan A och B-aktien.

A och B-systemet ger entrepenörer och andra storägare möjlighet att sälja stora delar av sina företag utan att tappa makten.

En intressant sak är att priset mellan A och B-aktien kan skilja markant. I fredags stängde Ratos A på 68,35 medans B-aktien stängde på 55,5. Eftersom båda aktierna ger lika stor del i samma företag kan skillnaden tyckas märklig. Eftersom jag följt Ratos ett tag vet jag att det inte var så himla länge sen som B-aktien låg över A-aktien. Det här är något som utnyttjas av robothandlare, daytraders och swingtraders.

De flesta som handlar med aktier utnyttjar ändå inte sin rösträtt så varför kan kursen skilja så mycket. Dels beror det på att vissa storspelare faktiskt vill ha sina röster och är villiga till att betala en premie för dessa. En annan orsak kan vara ett handeln med den aktien är väldigt låg och att därmed kursen inte är riktigt aktuell. Det kanske inte skett några affärer på ett tag helt enkelt.

Så vilken aktie skall man välja om man inte bryr sig det minsta om antal röster och är långsiktig i sitt ägande. Det är lätt att ge ett rakt svar på den frågan törs jag lova. Köp den som är billigast för tillfället. Det kommer ge bäst totalavkastning på sikt eftersom du får fler aktier för samma pengar. Själv köpte jag SCA A av den anledningen och har därmed fått lite mer utdelning för pengarna än om jag köpt B-aktien.


2013-06-05
Här i Sverige kommer ju utdelningarna oftast på våren. Nu har samtliga mina innehav delat ut ordinarie utdelning för i år och jag är nöjd att alla mina innehav fortfarande gör vinst och delar ut pengar till sina kära ägare.

Så här ser listan ut just nu:
Fortum
SCA A
Nordnet B
Securitas B
Axfood
Kungsleden
ABB Ltd
TeliaSonera
Nordea Bank
Industriv. C
Hennes & Mauritz B

Totalt blev utdelningen i år 23 603 kr vilket är ca 3.84 % av dagens värde. Eftersom jag varken har kapitalförsäkring eller investeringssparkonto går 30% till skatt. Utdelningarna går rakt in i kassan och kommer återinvesteras vid nästa investeringsperiod som infaller i oktober.

För att enklare kunna jämföra år från år länkar jag till förra årets summering här.
2013-05-26
Det finns en mycket väl etablerad myt om att risken i pensionssparande skall anpassas till den sparandes ålder. Den är till och med så etablerad att det skapats generationsfonder man kan spara i som kontinuerligt trappar ner risken allteftersom den generation som fonden är anpassad för blir äldre. Då undrar man självklart om de som skapat dessa fonder tror på sin egen produkt eller bara är ute efter att lura korkade sparare.

Myten bygger på det klassiska argumentet att ju kortare tidshorisont ett sparande sker på, ju lägre volatilitet bör investeringarna ha. Och lägre risk ger ofta lägre volatilitet. Sparar man för att köpa ett hus om ett år är det ju surt om börsen faller 30% just det året.

Men om man skall gå i pension om ett år då? Då kan du tryggt fortsätta investera i den investering du tror bäst på oavsett volatilitet. Det är ju nämligen inte så att du skall sätta sprätt på hela pensionskapitalen den dag du går i pension. Pensionen skall ju successivt plockas ut under lång tid. Volatiliteten sprids alltså i tiden precis som vid ett månadssparande.

Jag rekommenderar stenhårt att så länge man sparar varje månad och dessutom planerar att plocka ut pensionen på motsvarande sätt bör man välja den risknivå man tror på och sedan stå fast vid den oavsett ålder. Eventuell hög volatilitet kommer jämnas ut i tiden.

Något underligt är också att den typ av ekonomer som så pedagogiskt förklarar förträffligheten med generationsfonder ofta lika pedagogiskt förklarar förträffligheten med månadssparande i aktiefonder. Hur kan man glömma den lilla detaljen att pensionen inte betalas ut i en klumpsumma utan skall betalas ut under tiotals år.

2013-05-24
I dag bestod fredagslyxen av ugnsrostade brödskivor med avokado, tomat, mozzarella, olivolja och hemodlad basilika.

Kanske inte det billigaste skafferiet har att erbjuda men inte dyrt heller. Dessutom är det enkelt, snabbt och roligt att fixa till.

2013-05-24
I jakten på billiga fritidsintressen placerar sig kitesurfing allt bättre i mitt tycke. Utrustningen kostar dryga 10-tusen men sen när man väl har den är ju vinden gratis. De mesta av mina grejer köpte jag 2008 och de håller i fortfarande.

Man kan åka både sommar som vinter, på vatten som is och snö. På bräda, skridskor eller skidor.

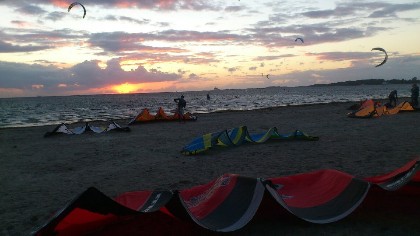
Igår kom 'grekvärmen' till Skåne och jag fick till och med ut flickvännen till stranden. Det blev en riktigt härlig dag där vinden räckte precis för att surfa och var inte starkare än att det var behagligt varmt på stranden. Stranden i Ljunghusen är ljus och finkornig och ger vattnet en turkos kulör. Att där surfa omkring på en surfbräda med hjälp av en lätt bris är inte mycket som slår.


Mina favoritbloggar:
Lundaluppen
40procent20år
Fundamentalanalysbloggen
petrusko
Utdelningsseglaren
Gunnars tankar och funderingar
Stockman.nu
ägamintid

Kontakt:
På twitter - @sptusn
Via mail - sparatill@gmail.com
Spara till tusen
2014-01-13
Warren Buffett intresserade sig tidigt för försäkringsbranschen. Den egenskap med branschen som han mest av allt ville åt var det faktum att kunderna i genomsnitt betalade långt innan 'tjänsten' levererades. Dessa pengar ville Buffett sätta i arbete på annat håll.

I Sverige är investeringsmöjligheterna begränsade men man behöver inte gå långt utanför landets gränser för att hitta exempelvis Sampo eller Protector forsikring. Det är alternativ jag skall överväga i kommande investeringsperioder.

Men vad jag redan sedan länge gör är att bedriva mitt eget försäkringsbolag på det privatekonomiska planet. Då kan man precis som Buffett sätta kriskassan i arbete och man får även själv till hundra procent inkassera en fiktiv peng som motsvarar driften av ett försäkringsbolag. Allt från lokaler, löner, skatter, material med mera. I praktiken är det här väldigt enkelt. Man sparar och investerar den summa som annars hade lagts på försäkringspremier.

Men metoden medför begränsningar. Det finns ju en risk att en händelse - av sådan art att en försäkring hade löst ut - faktiskt inträffar. Man måste titta på vad för ekonomiska konsekvenser de händelser man försäkrar sig mot innebär och om man kan hantera dessa med den riskkassa man byggt upp. Man måste också tänka på att denna händelse kan inträffa vid sämsta möjliga tidpunkt. Kanske när börsen har kraschat och man nyligen blivit av med jobbet.

Det här är inget jag räknat mig grön på, men någon form av tumregel av hur stor ekonomisk smäll jag vill riskera på egen bekostnad vill jag ha. Spontant tycker jag att upp mot 10% av sparkapitalet är rimligt. Särskilt om man som jag har låga fasta kostnader och ett hyfsat kassaflöde varje månad. Jag har inte heller någon familj som är beroende av min försörjning.

För min del handlar det om ca 170 000 kr. I praktiken innebär det att den enda försäkringar jag har är hemförsäkring och trafikförsäkring på bilen. Jag överväger inte över huvud taget att ta specialförsäkringar för mobilen, klockan eller cykeln. Inte heller avbeställningsskydd vid resor. När jag hyr bil utomlands väljer jag alltid lägsta möjliga försäkringsskydd av de alternativ som finns.

När det gäller livförsäkringar tycker jag man får tänka något annorlunda. Man bör tänka igenom vad som händer med efterlevande vid dödsfall. Så långt inga problem för mig. Dock kan en livförsäkring betala ut betydligt mer än 170 000 vid exempelvis invaliditet. Men jag kan inte se att man på kort sikt har behov av hela den summan. Så i det fallet tycker jag man kan gå upp en bra bit över 10% av sparkapitalet som gränsvärde. Kanske upp mot 100%

En vanlig invändning brukar vara att det kan visst vara en bra ide att försäkra sig. Nämligen om man löper större risk än snittet att drabbas av det man försäkrar sig mot. Då säger jag att det räcker inte att löpa större risk än snittet. På grund av försäkringsbolagets vinst, skatt och kostnader måste du ha betydligt sämre odds än så. Och om man nu tror att man exempelvis ligger bland den tredjedel som råkar ut för skador mest tycker jag man snarare skall göra något åt sina dåliga odds än att försäkra sig. Att försäkra sig mot något som man 'misstänker är sannolikt' att det skall inträffa är tvivelaktigt beteende enligt mig och inget jag vill ägna mig åt.
2014-01-10
Bilden visar min aktieportfölj i dagsläget. Sorteringen är baserad på avkastningen, där SCA har avkastat bäst hittills och Securitas sämst.

Nedan följer en lista på samtliga investeringar, även den sorterad efter avkastning hittills.

                 Fördelning(%)   Avk.(%)
SCA A                     11.4      49.3
TeliaSonera                6.0      20.3
Industrivärden C           8.5      17.3
Axfood                     3.1      15.7
Hennes & Mauritz           0.8      12.6
Nordnet B                  0.7      12.4
Fortum                    11.2       8.5
ABB Ltd                    1.7       7.3
Nordea Bank                1.0       7.2
Kungsleden                 2.7       1.2
Securitas B                1.2       0.2
Totalt, aktier            48.4      16.9
                    
Akelius(5.5%)              2.9       3.7
SparkontoP. (5 år, 5.0%)   5.3       3.4
SparkontoP. (2 år, 3.85%) 13.8       2.7
Hoist Spar (2.2%)         18.2       2.0
SparkontoFlex (1.85%)      9.6       1.9
Skandiabanken (Kassa)      1.5       0.2
Totalt, ränta             51.3       2.1
                    
Guld                       0.3       0.7
Totalt, råvaror            0.3       0.7
                    
Totalt                     100       6.7


Värdet ligger på drygt 1.75 miljoner kr.

Avkastningen är effektiv årsränta sedan 1 jan. 2010 efter inklusive utdelningar efter skatt och omkostnader. Vissa innehav har jag inte haft hela tiden men man kan ändå beräkna vilken effektiv ränta de gett under tiden jag haft dem.

Portföljen är präglad av att största delen består av de senaste årens sparande och uppvärdering. Därför är inte balanseringen den bästa. Jag vill även gå in lite försiktigt i aktiemarknaden och har därför förhållandevis låg andel aktier trots de för mig massiva inköpen senaste åren.

Guldet består av ett guldhalsband som jag tog in i portföljen för skoj skull och för att få en automatisk jämförelse mot guld.

Under 2014 väntar fortsatta aktieinköp av vad jag tycker verkar prisvärt för stunden samt eventuellt binda lite mer i fasträntekonton.
2014-01-08
Det här med att ta rygg på eller råd från andra är ett alltid lika aktuellt ämne när det gäller investeringar. Gör alltid din egen analys brukar vara det vanligaste rådet.

När jag själv väljer aktie att köpa väger ofta andras rekommendationer och agerande tungt. Det bygger på att jag tror det finns bättre investerare än jag själv och det här är något som gäller för de flesta av oss. Vidare handlar det om att låta andra göra grovjobbet.

Samtidigt innebär det att ett nytt beslut måste fattas. Om man inte väljer investering själv måste man istället välja vems råd man skall lyssna på.

Så vems råd skall man då följa, här är några punkter som jag överväger:

- Finns det mycket material att läsa från den jag tar råd från? - Det här är mycket viktigt för att kunna bilda sig en uppfattning om punkterna nedan.

- Förstår jag argumentation och har jag samma värderingar och sätt att tänka? - Om man förstår varför någon köper något till fullo är det mindre risk att man blir lurad.

- Vilken agenda har personen som ger råd? - Det finns många mysterium och ett är varför ex banker ger råd om aktier till allmänheten? Om de ger dem för att de är 'bra råd' är det väl bättre att bara ge dem till sina egna kunder?

- Redovisar rådgivaren sin egen historik? - Det är viktigt att inte stirra sig blind på historiken men historik i kombination med redovisning om skälen till affärerna är viktigt för att avgöra hur mycket turen spelat in.

Med hjälp av punkterna ovan som urvalsmetod faller banker och analytiker bort eftersom de sällan redovisar sina egna affärer och egna historik. Dessutom är deras agenda ofta oklar. Journalister faller oftast på att de inte redovisar egna affärer.

Fondförvaltare och insiders faller ofta på att de är svåra att lära känna. Det finns inte tillräckligt mycket material från personen i fråga att ta in.

Kvar är bloggare som redovisar sina affärer och de är de enda jag tagit starkt intryck från. Det finns mycket att läsa från dem. För varje inlägg stärks eller försvagas synen på om man tycker att bloggaren har alla hästar i stallet. Agendan är inte tvivelaktig och historiken finns som sagt.

Som jag ser det är den viktigaste faktorn att man förstår och håller med om nästan allt rådgivaren skrivit.
2014-01-06
Jag har tidigare definerat milstolpar jag ser fram emot.

Förra året låg jag på första steget och jag ligger fortfarande kavr där - hyran täcks av kapitalinkomster men inte så mycket mer. Under 2014 hoppas jag gå upp till steg 2 - att fasta kostnader täcks av kapitalinkomster.

Så här såg det ut i snitt per månad under 2013:

Inkomster:                 28 719 kr
Sparat:                    22 042 kr
Utgifter:                   6 677 kr
- varav fasta kostnader:ca 3 000 kr
- varav hyra:              2 400 kr
Kapitalinkomster:           2 854 kr


Alla siffror efter ev. skatt.

Under 2013 har sparandet nått nya höjder och kostnaderna har varit låga. Delvis beror det på att inga större inköp har behövts. Har inte köpt någon dator, kite, cykel, bil, kamera eller liknande. Det blev inte heller någon resa till fjärran land som annars brukar bli av minst en gång om året.
2014-01-03
Då var det dags att presentera resultatet för 2013. Allt som anges är inklusive utdelninger och efter skatt och omkostnader.

Jag har funderat en del på vad jag vill jämföra mig emot. Jag vill att det skall vara en alternativ investering som faktiskt går att göra och jag vill även ta hänsyn till skatt och omkostnader. Därför har jag nu valt att mitt jämförelseindex får bli Avanza zero placerad i en ISK.

Helst skulle jag simulera de insättningar jag gör även i Avanza zero men tyvärr har jag inte hittat historisk data som är enkel att ladda ner. Istället jämför jag utvecklingen årsvis och får då en hyffsad jämförelse.

Min egen utveckling har jag nyligen redoisat hur jag räknar ut, Att räkna på avkastning

Under 2013 har jag haft en avkastning för aktieportföljen på 32.5 procent. För ränteplaceringar var avkastningen 2.2 procent och för mitt guld -31.1 procent. Totalt blev avkastningen 13.9 procent för allt sammanräknat.

Avanza zero har gått upp 25.02 procent(efter skatt).

Tabellen visar en historisk överblick för aktieportföljen jämför med Avanza zero och  mitt jämförelseindex som alltså är Avanza zero efter ISK-skatt.
 

År  Avanza Zero  Skatt     Index   Sparatilltusen
2010    24.59 %  0.837 %   23.55 %        33.33 %
2011   -11.62 %  0.750 %  -12.28 %        -6.00 %
2012    16.34 %  0.495 %   15.76 %         8.90 %
2013    25.58 %  0.447 %   25.02 %        32.50 %

Medel:                     13.01 %        17.18 %
Ackumulerat:               56.84 %        80.84 %


Jag räknar inte med att slå index så här mycket för all tid framöver. I många fall har jag haft tur. Exempelvis när jag köpte SCA A för att jag ville bli indirekt ägare av skog samtidigt som jag tyckte värderingen var rimlig. Sedan dess har aktien både delat ut och utöver det rusat drygt 140 %

I andra fall tycker jag att jag varit någorlunda god värdeinvesterare. Exempelvis när jag köpte TeliaSonera strax efter Uzbekistan-skandalen med tron att marknaden hade överdrivit de ekonomiska effekterna av skandalen.

Inför 2014 hoppas jag på en rejäl sättning på aktiemarknaden så att jag kan köpa in mer aktier till rimliga priser.

Föregående års resultat hittar ni här: Resultat 2012
2014-01-01
Idag gäller det, bloggaren Miljonär innan 30 lovar att börja blogga om han får 2000 unika besökare idag, 1 jan. Gör en insats och gå in på bloggen: Miljonär innan 30
2013-12-30
Så här i nyårstider är det många bloggvänner som presenterar hur deras utveckling sett ut under det senaste året. Men det är mer regel än undantag att inte redovisa hur man räknat. Det vanligaste är nog att helt enkelt räkna ut den procentuella förändringen baserat på ingående värde och utgående värde justerat för insättningar och uttag. Men det blir lite haltande med tanke på att in och uttag i många fall har gjort på olika tidpunkter under året.

Själv är jag mer inne på att räkna så som bankerna gör på konton. Varje dygn räknas räntan ut baserat på saldot. Dagen efter görs samma sak och då räknas även föregående dags ränta in i saldot.

När det gäller investeringar får man istället räkna baklänges. Tänk dig ditt sparande som ett bankkonto. Du har ett ingående värde och under året har du gjort ett antal transaktioner(insättningar och uttag) på kända datum. Vilken ränta skulle kontot haft för att saldot skulle vara det värde som portföljen har idag?

För att räkna ut detta kan man ställa upp följande ekvation:

Startvärde*x^365 + T1*x^T1t + T2*x^T2t + ... + Tn*x^Tnt = Slutvärde

Där:
T1 = Värdet på första insättningen
T1t = Dagar till slutdatum för 1:a transaktionen
T2 = Värdet på första transaktionen
T2t = Dagar till slutdatum för 1:a transaktionen
Tn = Värdet på n:e transaktionen
Tnt = Dagar till slutdatum för n:e transaktionen

Om transaktionen är en insättning låter man det vara ett positivt värde och ett uttag blir negativt.

Sen löser man ut x vilket enklast görs med en avancerad miniräknare(ex wolframalpha.com/ ) eller så bygger man in beräkningen i det kalkylark eller liknande där man loggar sina affärer. x är nu den genomsnittliga dagsräntan För att räkna om till årsräntan upphöjer man den till 365:
x^365 = årsräntan

Ju större transaktioner i förhållande till startvärdet ju viktigare blir det att räkna "rätt". Om man har en rejäl portfölj dör transaktionerna är minimala blir det mindre viktigt.
2013-12-29
Jag tycker bloggen har rullat på bra under 2013. och det har blivit omkring 130 inlägg. Senaste året har bjudit på i snitt 45 unika besökare per dag och det är 28 som prenumererar på RSS-flödet. Toppnoteringen för ett dygn var 31 oktober med 169 unika besökare. Det är långt ifrån de största sparbloggarna med jag är ändå nöjd att såpass många vill läsa de tankar jag delar.

Största delen av trafiken kommer från andra bloggars blogglistor. De flesta av dem som länkar till 'Spara till tusen' använder Blogger och eftersom jag inte använder Blogger dröjer det ibland väldigt länge - ibland upp mot 24 timmar - innan Blogger noterar att ett nytt inlägg har publicerats. Eftersom Blogger sorterar blogglistan efter den tidpunkt senaste inlägget skrevs är det en stor nackdel. Trots många försök har jag tyvärr inte lyckats hitta om det går att notifiera blogger om nya inlägg ännu. Tips inom detta område mottages tacksamt.

Under 2013 har även möjligheten att kommentera inlägg tillkommit. Även om det inte varit någon kommenteringsstorm är jag glad att det i alla fall blivit några kommentarer så att jag inte la ner timmarna på att utveckla funktionen helt i onödan.

De inlägg jag är mest stolt över är de i serien om det svenska penngingsystemet med fokus på pennginmängd och hur pengar skapas:
Det svenska banksystemet
Hur skapas pengar?
Uppenbar förvirring
Penningmängd
Ingenjörens penningmängd

Normalt brukat ämnet kring hur pengar skapas skapa het debatt men det gick inte att kommentera när dessa inlägg skrevs. Tveka inte att gå in och kommentera inläggen nu i efterhand, jag kollar in alla kommentarer som ramlar in oavsett hur gammalt inlägget är.

När vi ändå pratar om bloggen tycker jag även ni skall ta tillfället i akt att önska eventuella funktioner som saknas på bloggen. Lovar att jag skall överväga att implementera dem.
2013-12-27
Jag kan inte hålla mig från att tjuvstarta lite med att sammanfatta året 2013. Först ut blir en uppställning av vilka affärer jag gjort. Det kommer inte bli några fler affärer innan årsskiftet så det är ett bra ämne att börja med.

Under 2013 blev det bara 2 stycken och därmed i linje med min strategi.
1. 11:e april köpte jag 1904 TeliaSonera till kursen 43.9 SEK.
2. 1:e november köpte jag 950 Industrivärden C till kursen 115.6 SEK.

Sammanräknat blir det köp för drygt 193 000 kr och jag ligger nu på ca 50 % aktier. Jag vill successivt öka andelen aktier och pga av utdelningar och sparande kommer det behövas ännu större inköp under 2014.

Läs också inlägget Affärer 2012
2013-12-26
Nu är det inte många dagar kvar av tidsperioden vi kallar 2013. Jag är hemma i Bohuslän där jag växte upp. Dagarna har ägnats åt diverse fester, bastubad, hockey, trädfällning och allmänt besökande av vänner och bekanta.

Jag ser fram emot årskiftet och det skall bli roligt att sammanfatta hur min hobby har utvecklats under året. Lite har jag naturligtvis tjuvkikat och det har blivit bra med pengar över varje månad samtidigt som portföljen har uppvärderats mycket.

Jag brukar dela upp årsrapporten i flera inlägg och dessa kommer trilla in allt eftersom efter årsskiftet.
Mina favoritbloggar:
Lundaluppen
40procent20år
Fundamentalanalysbloggen
petrusko
Utdelningsseglaren
Gunnars tankar och funderingar
Stockman.nu
ägamintid

Kontakt:
På twitter - @sptusn
Via mail - sparatill@gmail.com