2013-09-15
Om
2013-09-14
Ibland leker jag med tanken på att sluta spara. Vad skulle det på kort sikt innebära för min vardagsekonomi?
Kapitalet ligger i dagsläget på ca 1.58 miljoner kronor och den senaste tiden har jag sparat drygt 19 000 kr i månaden i snitt. Tänk nu att jag skulle börja spendera upp samma summa som jag tidigare sparat och dessutom bränna avkastningen på kapitalet.
Man kan skriva mycket om hur mycket avkastning man kan förvänta sig på en förmögenhet. Den diskussionen skall jag inte ta nu men det finns en tumregel som säger att om man årligen tar ut 4 % så kommer förmögenheten under lång tid bevaras med 90 % sannolikhet. Detta är då efter inflation. I praktiken kommer alltså värdet i kronor och ören öka år efter år men med bevarad köpkraft.
4 % av 1.58 miljoner är 63 200 och efter skatt på 30 % blir det 44 420 kr per år. Per månad blir det ca 3 687 kr.
Jag skulle alltså kunna öka mina utgifter med 19 000 + 3 687 = 22 686 kr per månad.
Det skulle kunna innebära en flytt till Turning torso(där hyrorna ligger på 15 - dryga 20 tusen per månad) för mig och min flickvän. En ny flashig bil, flådiga möbler och kläder + betydligt fler SPA weekends och krogkvällar. Allt detta och fortfarande behålla den dryga miljonen på banken.
Men nä, jag tror inte jag hade blivit gladare för det. Jag funderar mycket på vad mina kollegor som tjänar lika mycket gör av sina pengar. De lever inte alls det livet som jag beskriver ovan kan jag säga men jag tror inte de spara så himla mycket heller.
2014-03-14
Till USA kan man åka på turist eller i affärer i upp till 3 månader utan visum. Man skulle kunna tro att jag är här i affärer men det är jag inte enligt de definitioner som gäller. Jag har därför en form av arbetsvisum som kallas L-1.
Med det kommer en hel massa administration och besvär jämfört med att vara här som turist. En del i detta är att jag inte får köra på mitt svenska körkort under hela perioden utan måste skaffa Kaliforniskt körkort och i veckan var jag på DMV(Department of Motor Vehicles) och inledde den processen.
Min tanke var att hämta en blankett och ev. fylla i och lämna in den. Väl där var det en rätt lång kö till anmälningsdisken och det vara bara att ställa sig. Omkring 40 minuter senare kom jag längst fram och fick min blankett och blev anvisad att fylla i den och komma fram till disken igen när det var klart. Jag fyllde i och funderade lite på vad jag skulle göra sen. Försöka smita före kön eller ställa mig sist igen. Valet föll på att ställa mig sist igen.
Väl framme andra gången fick jag en kråka på blanketten och en nummerlapp. Det var en hel del diskar som behandlade oss med nummerlapp men hann ändå ta en promenad och vänta en stund innan det blev min tur. Fick dra fram passet, ett intyg från immigrationsmyndigheten och lämnade in blanketten som jag nyss fyllt i. Mannen bakom disken knappade på datorn och frågade om det mesta som jag redan skrivit på blanketten samt avkrävde mig på 33 dollar. Det slutade med att jag fick nya papper med div kråkor och stämplar och blev anvisad att ställa mig i kö till disk nummer 18.
Vid disk 18 var det kort kö och där fick jag skriva namnteckning och ta ett foto. När jag trodde allt var klart får jag ett teoriprov i handen. Visste att jag skulle behöva göra ett sådant men trodde att jag skulle behöva boka tid för det. Som tur var hade jag redan titta lite på testproven som fanns på hemsidan och det var bara att hoppas på det bästa.
Många frågor tycker jag var rätt lätta men det var även en hel del som jag inte var säker på utan fick chansa på det av de tre svarsalternativen som jag bedömde som mest sannolikt. Väl klar med provet var det kö igen för att lämna in det och i de kön började jag prata med en man vid namn Tony Achermann som jag skall berätta om vid senare tillfälle. Provet rättades direkt vid inlämning och lättnaden var stor nä jag fick besked att jag haft 3 fel på de 36 frågorna. Gränsen för godkänt var 6 fel. Missade bland annat på vilken alkoholgräns som gällde för att köra. 0.01%, 0,008% eller 0,005%. Jag chansade på 0.005%(0.5 promille) men rätt svar var 0.008%.
Detta resulterade i att jag fick ett tillfälligt körkort i avvaktan på uppkörning som jag bokade in 8:e april.
Kan säga att amerikanarna själva inte är imponerade av deras myndigheter här, DMV är inget undantag. Men även om det var en hel del väntetid, allt som allt tog det hela eftermiddagen, så tycker jag att det var ganska smidigt trots allt. Hoppas nu bara att jag klarar uppkörningen.
2013-09-13
Jag har tidigare skrivit om fyra olika banktjänster som jag önskar mig men som inte erbjuds av Skandiabanken där jag har min portfölj i dagsläget. Nu tycker jag det är dags att knyta ihop säcken. Här följer min banktjänstönskelista:
- Ställa ut säljoptioner
Detta är något för den långsiktige värdeinvesteraren. Läs inlägget
- Att enkelt och courtagefritt kunna ge bort aktier.
Vinsten för banken är eventuellt nya kunder plus att courtagekostnad för försäljning när den dagen kommer. Läs inlägget
- Låna ut aktier till blankare
Också mycket intressant för alla långsiktiga värdeinvesterare.
Läs inlägget
- Möjlighet till robothandel
Som tekniskt intresserad skulle det vara väldigt kul att testa lite robothandel. Läs inlägget
De flesta av dessa finns redan hos konkurrenter men det har inte blivit att jag bytt mäklare för den saken ännu. Det finns ju fler parametrar att ta hänsyn till. Så som courtageavgifter till exempel. Jag har inget emot att vara kund hos flera aktörer men för punktera ovan skulle det ju kräva att jag flyttar hela portföljen. Att ha portföljer hos olika aktörer för olika aktier skulle bli för mycket till och med för mig.
- Ställa ut säljoptioner
Detta är något för den långsiktige värdeinvesteraren. Läs inlägget
- Att enkelt och courtagefritt kunna ge bort aktier.
Vinsten för banken är eventuellt nya kunder plus att courtagekostnad för försäljning när den dagen kommer. Läs inlägget
- Låna ut aktier till blankare
Också mycket intressant för alla långsiktiga värdeinvesterare.
Läs inlägget
- Möjlighet till robothandel
Som tekniskt intresserad skulle det vara väldigt kul att testa lite robothandel. Läs inlägget
De flesta av dessa finns redan hos konkurrenter men det har inte blivit att jag bytt mäklare för den saken ännu. Det finns ju fler parametrar att ta hänsyn till. Så som courtageavgifter till exempel. Jag har inget emot att vara kund hos flera aktörer men för punktera ovan skulle det ju kräva att jag flyttar hela portföljen. Att ha portföljer hos olika aktörer för olika aktier skulle bli för mycket till och med för mig.
2014-03-10
Har funderat en del kring hur kapitalströmmar kan påverka börsen. Med kapitalströmmar menar jag att kapital flyttas från ett investeringsslag till ett annat. Det kan ex handla om att investerare söker sig mot ädelmetaller i kristider.
Tänk dig en börs som inte har några introduktioner, nyemissioner, utdelningar eller liknande inom den närmsta månaden. Under den här perioden är alltså den tänkta börsen en ren andrahandsmarknad där antalet akter är konstant.
Vad änder med värderingarna om det sker ett nettoinflöde av kapital till börsen i scenariot ovan?
Tja, vi kan tänka oss att en person får lön och bestämmer sig att investera en del på börsen. Hon köper en aktie och driver på så sätt upp kursen i en aktie något. Den som säljer investerar nu summan hon fått för sina aktier i en annan aktie omedelbart. Om hon inte gör det är det ju just inget nettoinflöde. Det i sin tur driver upp kursen igen och samma sak utspelar sig. Minsta lilla nettoinsättning drar igång en kedjereaktion som teoretiskt driver upp priserna precis hur mycket som helst. Eftersom även små affärer bestämmer kursen kan alltså en liten nettoinsättning på några tusen öka det samlade börsvärdet med många miljarder.
Det är naturligtvis viktigt att som investerare ha i åtanke. Ibland när en aktie kraschar hör man att värden för miljarder gått upp i rök men det är en sanning med modifikation. Det är därför det är så viktigt att försöka förvissa sig om värdet på en aktie och bara köpa när priset är rimligt i förhållande till det.
Det finns reglerande faktorer som gör att nettoinflöden och nettoutflöden inte gör att börser går totalt amok. Till sådana hör nyintroduktioner som blir vanligare ju dyrare börsen anses vara. Även investerare som tittar på förhållandet mellan värde och pris agerar reglerande här.
Eftersom min portfölj fortfarande är under uppbyggnad är min mardröm att stora kapitalströmmar plötsligt riktas mot aktier och driver upp priserna. Då kommer man i en knepig situation eftersom man aldrig vet när det slutar. Det är då enklare att hantera ett motsatt scenario. Då kan man investera i företag som har en policy att dela ut en viss del av vinsten och det spelar då ingen roll hur lågt priset blir. Vinsten måste ta vägen någonstans och det blir främst till aktieägarna.
2013-09-11
2014-03-04
Sedan en dryg vecka tillbaka är jag alltså i Sillicon Valley och arbetar. Vad innebär det här för mig ekonomiskt?
Jag har inte bytt jobb utan sitter bara tillfälligt på ett annat kontor i 3 månader. Syftet är att jag skall dra nytta av kompetensen som finns här och lära mig mer av arbetskultur och teknik.
Lön
I vanliga fall har jag övertidsersättning men det har jag inte nu. Istället får jag en tillfällig tioprocentig löneförhöjning. I praktiken behöver jag inte jobba övertid så det här ser jag som positivt.
Resor
Självklart betalas resorna av min arbetsgivare
Boende
Arbetsgivaren står även för boende och jag behövde inte ens leta boende själv. Fick ett förslag som jag accepterade. Det är en central, möblerad lägenhet på ca 80 kvadratmeter med tvättmaskin, torktumlare och fullt utrustat kök med diskmaskin. Den är riktigt fräscht och det finns även handdukar, lakan med mera på plats. På innergården finns en större pol som är halvvarm och en mindre bubbelpool som är riktigt varm och skön. Det finns även gym men tyvärr är detta stängt för renovering just nu. Fint skall det va alltså. Men kostar det så smakar det. $205 per natt närmare bestämt eller drygt 40 000 svenska kronor per månad. Måste säga att jag vred mig lite(trots att jag inte betalar själv) när jag såg kontraktet men det var i sista sekund så det var inte läge att vela.
Bil
Arbetsgivaren står även för hyrbil för hela perioden.
Andra direkta kostnader
Kostnader för sjukförsäkring, visum, övervikt på flyg och liknande står arbetsgivaren för.
Merkostnader
För att täcka ev. merkostnader utöver allt som arbetsgivaren redan betalar får jag även en schablonersättning som skall vara $79 netto per dygn. Denna utbetalas även för helger. På en 30 dagars månad blir det drygt 15 000 kr. Det kan väl hända att det blir lite dyrare att vara här än hemma. Äter mer ute och kommer nog göra fler utflykter med mera men det här är ju saker som också ger ett mervärde för mig. Jag kommer absolut inte göra av med 15 000 kr mer per månad jämfört med hemma. Mer pengar att spara alltså.
Jag är alltså helt klart i en förmånlig situation eftersom jag i sig uppskattar placeringen. Det är kul att se ett annat land och jag kan inte komma på något ställe där jag hellre skulle vilja prova på att jobba ifrån. Jag tror inte jag hade pallat att göra samma grej om det handlade om Kina, Ryssland, Saudiarabien eller liknande. Jag har inte lika stort intresse av att prova på andra kulturer som många andra men det här området är ganska lätt att prova på! Den här bloggen är inte bara ett bloggprojekt utan även ett programmeringsprojekt. Jag använder inte något av de befintliga bloggramverken så som Blogger eller Wordpress utan har byggt mitt eget från skratch. Det innebär att jag har full kontroll och kan bestämma själv hur allt ser ut och fungerar. Nackdelen är dock att det är en del jobb för varje funktion som behöver läggas till.
Mjölighet att kommentera ligger på att-göra-listan men eftersom bloggen inte direkt är Sveriges största har jag inte tänkt att behovet är så stort. En kommenteringsfunktion är ju inte till någon nytta om ingen kommenterar.
Men. De perioder jag skriver några inlägg i veckan letar sig bloggen upp till botten på topp-50-listan över privata bloggar inom 'Ekonomi, företagande och juridik' på bloggportalen . Jag har tittat på mina närmaste blogggrannar - som alltså har ungefär lika många besökare - och noterat att de får några kommentarer trots allt. Åtminstone någon enstaka per inlägg. Dock har de flesta av dessa bloggar betydligt lägre inläggsfrekvens så vet inte riktigt hur relevant jämförelsen är.
Det jag funderar på nu är om jag skall ta lite hjälp här och bädda in en kommentarsfunktion från exempelvis Disqus eller om jag skall skriva en egen. Att skriva en egen är i grunden inte så tidskrävande men om den skall vara sofistikerad, exempelvis erbjuda inloggning med Google-konto, Wordpress-konto, Open-id och alla populära inloggningstjänster blir det lite jobb trots allt. Dessutom krävs spamskydd, skydd mot försök att få in skadlig kod med mera. Nackdelen med Disqus och liknande är att då tappar jag ju den där fulla kontrollen som jag gärna vill ha.
Ni som brukar kommentera på andra bloggar, skicka gärna ett mail(det går ju inte att skriva kommentar :p) och önska vilka behov ni har. Räcker det att man kan ange sitt alias, en länk och en kommentar eller är det viktigt att man kan logga in med sitt konto från en annan tjänst? Vilken tjänst i så fall?
2014-03-01
Nu är jag bankkund här i the US också. Jag pallade inte undersöka olika banker utan kilade in på Bank of America när jag hade vägarna förbi.
Det jag behövde var ett vanligt konto där jag kunde få pengar insatta. Hur jag får ut dessa brydde jag mig inte så mycket om bara det gick på något sätt. Det fick bli ett 'check account' som ett lönekonto eller transaktionskonto kallas här. Namnet syftar på att jag kan fylla i check och ge till någon och sen kan denna person sätta in summan på sitt eget konto eller få ut kontanter genom att mitt konto belastas. Till kontot fick jag även ett 'debit card' som jag kan använda för att handla eller ta ut pengar vilket bara är kostnadsfritt i bankens egna bankomater.
Kontot är gratis mot att ett av följande vilkor uppfylls:
- Månatlig 'direct deposit' på minst 250 dollar
- Minst 1500 dollar på kontot i snitt
Annars kostar det 12 dollar per månad.
Med 'direct deposit' menas tydligen att man helt enkelt får lön, pension eller bidrag insatta på kontot elektroniskt. Det här handlar väl om att banken är trött på alla amerikaner som inte litar på elektroniska överföringar och vill gå upp på lönekontoret för att få sin check och sedan traska ner med den på banken och få ut pengarna men kanske också vill sätta in en mindre del på konto av någon anledning.
Trots att jag inte har någonting motsvarande perssonnummer eller folkbokföringsadress här kunde jag fixa allt bara genom att traska in på kontoret med passet i fickan. Jag fick ett checkhäfte och tillfälligt kontokort direkt och även inloggning till internetbanken. Några dagar senare ramlade det riktiga kortet ner i lådan på min tillfälliga adress. Det här tycker jag är riktigt imponerande. Tror inte det finns en möjlighet till motsvarande smidighet i Sverige.
Till internetbanken används ett egenvalt användarnamn och lösenord plus några säkerhetsfrågor. Känns inte på långa vägar lika säkert som i svea rike men smidigt som sagt.
2013-09-10
När jag berättar om att jag använder en 'köp och behåll'-strategi, med förtydligande att de aktier jag köper idag planerar jag att behålla till den dag jag dör, är det många som blir osäkra hur de skall agera. Det handlar nog troligtvis om att de tycker det verkar så galet - att en sak är säker - de kan inte säga vad de egentligen tycker. Det skulle bli ett alltför taskigt påhopp som innehöll alltför fula ord. Istället blir det ofta någon forma av -"aha, ehh, intressant" sen byter samtalet riktning.
På somliga forum är diskussionen mer rakt på och det självklara argumentet mot strategin är följande:
- Varför skall du spara och gneta om du aldrig skall använda pengarna.
- Eller, du kan dö vilken dag som helst då har du sparat och gnetat i onödan.
Min 'köp och behåll'-strategi är främst en investeringsstragi snarare än en privatekonomisk strategi men den ger ändå en del privatekonomiska bieffekter. Här är några av dem som jag gillar:
1. Välbefinnande
Man blir inte lycklig av att ha det bra. Man blir lycklig av att tro att man kommer få det bättre. Ge ett gatubarn i Rio beskedet att det snart kommer få en viss levnadsstandard och det kommer bli överlyckligt. Ge en Hollywood-fru samma besked om att hon snart kommer tvingas till samma levnadsstandard och hon kommer få en ångestattack. Säljer man inte kommer aktierna troligtvis bara bli mer och mer värda och ge mer och mer utdelning över tid och man kan därmed gradvis kosta på sig mer och mer.
2. Mer över i plånboken
Även om man inte säljer aktier får man ju utdelningar varje år. Min plan är att jag en dag skall använda utdelningarna i vardagsekonomin. Kursökningarna används som inflationsskydd och utdelningsökningar som 'löneförhöjning'.
Även om man detklart kommer ha en hel del oanvända medel den dagen man dör kommer det man tagit ut från sparandet med största sannolikhet vara betydligt mer än vad man satt in om man börjar spara relativt tidigt(innan 30).
3. Livförsäkring
Eftersom man kommer lämna ett rejält arv efter sig behöver man ingen livförsäkring med skydd för efterlevande man kan även skippa efterlevandeskyddet i tjänstepensionen. Allt detta ger mer pengar över till sparande. Det finns även en hel rad andra försäkringar man kan slippa om man har god finansiell ställning. Man skall bara försäkra sig mot katastrofer, inte mot förluster som man klarar själv om det kniper. Det tjänar man på i längden.
4. Undantaget bekräftar regeln
Skulle man vilja köpa en aktie som inte delar ut(kanske Berkshire Hathaway) eller om ett stort innehav slutar dela ut så kan man ju göra ett undantag och sälja några procent varje år och därmed simulera utdelningar.
Det finns en utveckling som kan krossa alla argument ovan och det är en ständigt sjunkande börs, årtionde efter årtionde nu framöver. Den som lever får se. Om den skulle sjunka fem till tio år framåt skull det dock bara vara bra för min del. Jag kommer vara nettoköpare ett bra tag till.
På somliga forum är diskussionen mer rakt på och det självklara argumentet mot strategin är följande:
- Varför skall du spara och gneta om du aldrig skall använda pengarna.
- Eller, du kan dö vilken dag som helst då har du sparat och gnetat i onödan.
Min 'köp och behåll'-strategi är främst en investeringsstragi snarare än en privatekonomisk strategi men den ger ändå en del privatekonomiska bieffekter. Här är några av dem som jag gillar:
1. Välbefinnande
Man blir inte lycklig av att ha det bra. Man blir lycklig av att tro att man kommer få det bättre. Ge ett gatubarn i Rio beskedet att det snart kommer få en viss levnadsstandard och det kommer bli överlyckligt. Ge en Hollywood-fru samma besked om att hon snart kommer tvingas till samma levnadsstandard och hon kommer få en ångestattack. Säljer man inte kommer aktierna troligtvis bara bli mer och mer värda och ge mer och mer utdelning över tid och man kan därmed gradvis kosta på sig mer och mer.
2. Mer över i plånboken
Även om man inte säljer aktier får man ju utdelningar varje år. Min plan är att jag en dag skall använda utdelningarna i vardagsekonomin. Kursökningarna används som inflationsskydd och utdelningsökningar som 'löneförhöjning'.
Även om man detklart kommer ha en hel del oanvända medel den dagen man dör kommer det man tagit ut från sparandet med största sannolikhet vara betydligt mer än vad man satt in om man börjar spara relativt tidigt(innan 30).
3. Livförsäkring
Eftersom man kommer lämna ett rejält arv efter sig behöver man ingen livförsäkring med skydd för efterlevande man kan även skippa efterlevandeskyddet i tjänstepensionen. Allt detta ger mer pengar över till sparande. Det finns även en hel rad andra försäkringar man kan slippa om man har god finansiell ställning. Man skall bara försäkra sig mot katastrofer, inte mot förluster som man klarar själv om det kniper. Det tjänar man på i längden.
4. Undantaget bekräftar regeln
Skulle man vilja köpa en aktie som inte delar ut(kanske Berkshire Hathaway) eller om ett stort innehav slutar dela ut så kan man ju göra ett undantag och sälja några procent varje år och därmed simulera utdelningar.
Det finns en utveckling som kan krossa alla argument ovan och det är en ständigt sjunkande börs, årtionde efter årtionde nu framöver. Den som lever får se. Om den skulle sjunka fem till tio år framåt skull det dock bara vara bra för min del. Jag kommer vara nettoköpare ett bra tag till.
2014-02-25
Sedan några dagar tillbaka bor och arbetar jag i Silicon Valley-området strax söder om San Francisco i Kalifornien. Planen är att jag skall vara kvar här omkring 3 månader. Även om mycket här är precis som hemma har det varit omvälvande dagar och jag har insett att det är en annan värld trots allt.
Aktier och investeringar är långt bort från tankarna just nu och jag funderar istället på om jag kan blogga lite om livet här på andra sidan med en ekonomisk infallsvinkel.
Tipsa gärna om vad ni är nyfikna på att läsa om.
Aktier och investeringar är långt bort från tankarna just nu och jag funderar istället på om jag kan blogga lite om livet här på andra sidan med en ekonomisk infallsvinkel.
Tipsa gärna om vad ni är nyfikna på att läsa om.
2014-02-06
Jag får alla årsräkningar runt årsskiftet och nu har samtliga ramlat in. Det är därmed ett bra tillfälle att uppdatera er om mina fasta kostnader.
Det jag menar med fasta kostnader är de kostnader som jag inte vill eller kan ändra från månad till månad. Hyran är exempelvis fast kostnad för att jag inte kan, nåja, i alla fall inte vill flytta varje månad. Däremot ser jag inte mat som en fast kostnad eftersom det är en kostnad som man i allra högsta grad kan påverka genom aktiva val av vad och var man äter.
Alla siffror anger min andel i hushållet per månad. Bilens kostnader står jag dock själv för.
Boende

Hyra             2 400 kr

Internet           175 kr

Hemförsäkring       23 kr


Bil

Trafikförsäkring   182 kr

Fordonsskatt       150 kr

Besiktning          31 kr


Övrigt

Tandläkare          42 kr

A-kassa             90 kr


Totalt           3 093 kr
Lite mer detaljer om vad kostnaderna består i finns i det här inlägget och det som står där gäller i stort fortfarande.
Under 2014 hoppas jag att mina fasta kostnader skall täckas av räntor och utdelningar. Det ser ganska lovande ut. Under 2013 var jag ganska nära och förra året köpte jag efter x-dagen TeliaSonera och Industrivärden som båda är hyffsade utdelare. Dessutom har jag mer likvider som genererar ränta i år. Däremot så har räntan gått ner men jag har en del bundet med oförändrad ränta.
2013-09-08
Så här ser min frukost oftast ut nu när hösten närmar sig.
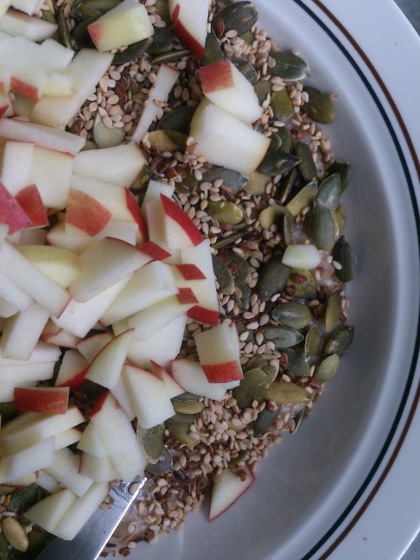
Havregrynsgröt gjord på fiberberikade havregryn. Sen strör jag rikligt med pumpakärnor, oskalade sesamfrön och krossade linfrön på. Avslutningsvis ett hackat egenplockat äpple eller päron. Riktigt gott faktiskt.
2014-01-31
Något man ofta hör och läser är att något i stil med följande:
- Det är inte svårt att hitta en vinnande investeringsstrategi. Det svåra är att följa den.
Jag tror det ligger en del i det även om man inte skall underskatta själva strategin. Om det är en dålig strategi blir den inte bättre hur nitiskt man än följer den.
Men om man nu tror man har en hyfsad strategi. Hur vet man om man själv klarar att följa den? För det första. Om du då och då ändrar strategin och genast följer den nya så vågar jag påstå att du inte presterar på topp på den punkten. Det svåra skulle ju som sagt var vara att följa strategin, även just när det bär som mest emot. Om man då jobbar sig runt det genom att ändra den så tappar den sin funktion.
Många, inklusive jag själv, känner nog att de är i upplärningsfasen av sin investeringskarriär. Men tro mig. Kunskap om investeringar skiljer sig inte från kunskap i övrigt - ju mer man lär sig ju mer förstår man hur mycket man inte kan.
Att tycka att man är i upplärningsfasen och därmed behöva justera strategin ofta och omedelbart håller alltså inte riktigt som argument. Lärandet är livslångt.
Själv försöker jag ändra min strategi med åtminstone 6 månaders framförhållning. Då har man dessutom tid att 'sova på saken'.
2014-01-27
Hedge innebär att man tar motstridiga positioner för att gardera sig mot ogynnsam prisutveckling. Det kan handla om att dels placera i guld och dels på aktiemarknaden eftersom guld ofta stiger i pris vid börsfall. Man kan även se till att blanka aktier som komplement till aktieinnehav för att få en hedge mot en allmän börsnedgång.
Om man är duktig på att hitta aktier som kommer gå bättre än index och även duktig på att hitta de som kommer gå sämre än index kan man få en positiv utveckling oavsett börsklimat.
Som jag ser det kan man även få hedge på sina vardagliga kostnader. Är man exempelvis storkund av el kan man köpa aktier i ett elbolag. Går elpriset upp och får högre räkningar får man i alla fall igen en del av det genom intäkterna i det bolag man är delägare i. Det är dock viktigt att tänka på att staten tar sin del och trots hedgen kan händelser inträffa som slår i båda ändar. Exempelvis höjd elskatt.
Ändå har jag alltid hedgen i åtanke, i alla fall när jag letar efter nya möjliga investeringar. Energipriserna är vi alla beroende av och bland annat därför har jag aktier i Fortum. Även telefoni och datakommunikation förbrukas i riklig mängd och på den fronten täcker jag upp med mina TeliaSonera.
Även Axfood, H&M, SCA, Nordea, Nordnet, Kungsleden är exempel på innehav inom branscher som jag själv nyttjar. Något jag skulle vilja komma åt är jordbruksmark och jag har börjat titta lite på på Black Earth Farming. Kanske kommer det en analys framöver.
Jag önskar att jag varit mer på hugget när Bilprovningen avreglerades. Numera får man plocka upp 350 - 400 kronor ur plånkan när bilen skall besiktigas jämfört med de 300 som räckte fint innan. Det hade inte känts lika surt om man samtidigt gjort sig en hacka på de företag som köpte upp stationerna.
Men vardagshedge får aldrig innebära att man köper något till fel pris. Mitt tips är att använda vardagshedge till att få uppslag till eventuella investeringar för att sedan granska priset i förhållande till värdet i vanlig ordning.
2014-01-23
Självklart har jag lyssna på alla avsnitt av Sparpodden och nu har jag även lyssnat på avsnitt 17 som är det senaste i skrivande stund.
Jan och Günther är roliga och framförallt kunniga. Själv kan jag identifiera mig mycket med Günthers resonemang och han är den i särklass bästa sparekonomen som jag stött på.
Nu har Jan och Günther dessutom fått priset 'Årets pensionsspecialist 2013' vilket är mycket välförtjänt och jag var en av dem som var inne röstade till deras fördel.
Men i avsnitt 17 slänger de in en liten kommentar om att det kan vara bra att justera ner risken på pensionssparandet sådär en tio år innan förväntad pension. Det här är en vanlig uppfattning, men själv har jag tidigare sågat den i ett inlägg: Myten om generationsanpassad risk
Günther är känd för sin 'privata penssionsförsäkring'. Varje gång han säljer aktier säljer han inte hela innehavet utan låter aktier för några tusen ligga kvar i depån. Dessa rör han sedan inte utan ser det som sin pensionsförsäkring.
Skulle Günther leva som han lär och börja växla över dessa aktier mot ränteplaceringar om han var 55 år idag. Det tror i alla fall inte jag.
2014-01-19
Har man en strategi för att köpa behöver man även ha en för att sälja, eller?
Till att börja med kan jag erkänna att jag helst skulle vilja vara en klassisk värdeinvesterare som köpte när priset var lågt i förhållande till värdet och sålde när förhållandet var det motsatta.
Det är bara det att det inte alltid är så lätt att avgöra om priset är lågt i förhållande till värdet.
Mitt långsiktiga mål är att bygga upp en aktieportfölj med bra företag som tjänar och delar ut pengar. Därmed står det klart att så länge jag gör rätt köp behöver jag inte sälja för att uppnå mitt mål. Men att sälja övervärderade bolag och lägga pengar på undervärderade skulle kunna ge en högre avkastning givet att man kan göra en bra egen analys av värdet.
En nackdel med att sälja är att det inte bara handlar om ett beslut - att sälja - utan man måste även besluta vad man skall göra med pengarna istället. Helst skall man då direkt köpa ett undervärderat bolag men eftersom alla börsens bolag delvis går efter samma taktpinne visar det sig inte alltid så lätt. Man kan ju även låta pengarna ligga i kassan tills ett köptillfälle visar sig men även det alternativet kräver mycket av investeraren.
En annan faktor som talar för att hålla hårt i sina aktier är att fantastiska bolag ofta är förhållandevis högt värderade. Om man då visat skärpa och lyckats köpa in sig i ett sådant bolag i en tillfällig prissvacka ser jag ingen anledning att sälja bara för att värderingen springer iväg. En sådan affär kan istället vara mycket lönsam under mycket lång tid om man just inte säljer.
Däremot blir läget svårare om man köpt ett bolag som efter en tid visar sig från en sämre sida. Kanske går med förlust eller på andra sätt underpresterar. Här finns det många scenarier och det är nog något som jag får tänka över från fall till fall. Men jag lär inte vara den som prickar en försäljning på toppen.
Slutsats
Om jag äger ett rejält övervärderat bolag och det samtidigt finns undervärderade bolag på marknaden och jag dessutom är säker på min sak kommer jag göra ett skifte men annars låter jag bli.
2013-09-06
Mina favoritbloggar:
Lundaluppen
Jag anser mig inte ha någon aktiehandlartalang utöver det vanliga. Inte heller orkar jag göra några djupare analyser. Jag försöker inte köpa i dalar och sälja vid toppar utan köper istället regelbundet. Men varför månadssparar jag då inte bara i en indexfond? Det hade besparat en massa tid och grubbel.
I mitt fall handlar det främst om tre anledningar:
1 - Även indexfonder har avgifter
De flesta indexfonder har trots allt en avgift på minst ca 0.3 procent per år. Om man får en realavkastning på 6 procent per år äter avgiften upp 5 procent av vinsten varje år. Med ränta på ränta blir det mycket pengar till slut. När jag köper aktier betalar jag ett courtage på ca 0.05 procent och detta bara en enda gång(jag har ju som eventuellt är bekant en köp-och-behåll-strategi) beräknat på inköpspriset. Hur mycket än aktien stiger betalar jag inte mer än dessa initiala 0.05 procent.
Men Avanza zero då tänker den påläste. Visst finns Avanza zero men då är man dels låst till en mäklare. Dels vet man inte om fonden finns kvar om 10 år och om den då fortfarande är avgiftsfri. Eftersom jag handlar i vanlig depå vill jag inte komma i ett läge där jag tvingas sälja och därmed få betala reavinstskatt.
2 - Intresse
Det är helt enkelt roligare att handla med och äga aktier. Sen jag köpte SCA A ser jag deras produkter var jag än vänder mig och varje gång gör det mig lite glad att se deras framgång. Årsredovisningar är trevlig läsning och det är även betydligt roligare att läsa i media om bolag som man är delägare i.
3 - Fonder delar inte ut
Vad jag vet finns ingen svensk indexfond med utdelning. Det må vara en känslomässig aspekt men om man har som mål att någon gång leva helt eller delvis på avkastning är det väldigt smidigt om ens innehav har utdelning. Då kan man leva på utdelningen med gott samvete och lita på att kursen på innehaven stiger åtminstone i takt med inflationen.
På twitter -
Lundaluppen
Jag anser mig inte ha någon aktiehandlartalang utöver det vanliga. Inte heller orkar jag göra några djupare analyser. Jag försöker inte köpa i dalar och sälja vid toppar utan köper istället regelbundet. Men varför månadssparar jag då inte bara i en indexfond? Det hade besparat en massa tid och grubbel.
I mitt fall handlar det främst om tre anledningar:
1 - Även indexfonder har avgifter
De flesta indexfonder har trots allt en avgift på minst ca 0.3 procent per år. Om man får en realavkastning på 6 procent per år äter avgiften upp 5 procent av vinsten varje år. Med ränta på ränta blir det mycket pengar till slut. När jag köper aktier betalar jag ett courtage på ca 0.05 procent och detta bara en enda gång(jag har ju som eventuellt är bekant en köp-och-behåll-strategi) beräknat på inköpspriset. Hur mycket än aktien stiger betalar jag inte mer än dessa initiala 0.05 procent.
Men Avanza zero då tänker den påläste. Visst finns Avanza zero men då är man dels låst till en mäklare. Dels vet man inte om fonden finns kvar om 10 år och om den då fortfarande är avgiftsfri. Eftersom jag handlar i vanlig depå vill jag inte komma i ett läge där jag tvingas sälja och därmed få betala reavinstskatt.
2 - Intresse
Det är helt enkelt roligare att handla med och äga aktier. Sen jag köpte SCA A ser jag deras produkter var jag än vänder mig och varje gång gör det mig lite glad att se deras framgång. Årsredovisningar är trevlig läsning och det är även betydligt roligare att läsa i media om bolag som man är delägare i.
3 - Fonder delar inte ut
Vad jag vet finns ingen svensk indexfond med utdelning. Det må vara en känslomässig aspekt men om man har som mål att någon gång leva helt eller delvis på avkastning är det väldigt smidigt om ens innehav har utdelning. Då kan man leva på utdelningen med gott samvete och lita på att kursen på innehaven stiger åtminstone i takt med inflationen.
40procent20år
Fundamentalanalysbloggen
petrusko
Utdelningsseglaren
Gunnars tankar och funderingar
Stockman.nu
ägamintid
Kontakt:Fundamentalanalysbloggen
petrusko
Utdelningsseglaren
Gunnars tankar och funderingar
Stockman.nu
ägamintid
2013-09-03
1. F-skatt eller FA-skatt
2. Post eller bankgirokonto för inbetalningar
3. Bokföring
Om man vill starta upp en liten verksamhet som man inte riktigt vet hur mycket pengar den kommer dra in och kanske bara skicka ut några få fakturor per år kan det kännas dyrt att fixa allt det här. Det handlar inte heller om någon engångskostnad utan det är avgifter som tuggar på år efter år även om firman ligger lite halvt vilande.
Men det går faktiskt att fixa allt ovan helt gratis och har man inte så många transaktioner blir det riktigt smidigt ändå.
1. F-skatt eller FA-skatt
Så länge man inte registrerar ett skyddat firmanamn så är det gratis att ansöka om F-skatt eller FA-skatt hos bolagsverket.
2. Post eller bankgirokonto för inbetalningar
Alla banker tar betalt varje år om man vill ha ett post eller bankgirokonto i sitt eget namn. Det ligger på ca 300 - 1000 kr per år om man har få inbetalningar. Men på många nichbanker exempelvis Hoist spar betalar man in till ett bankgironummer när man sätter in pengar på sitt kostnadsfria konto. Man har ett personligt OCR och så länge detta anges kommer pengarna in på ditt konto. Man kan alltså använda ett konto på Hoist spar och ange deras bankgironummer och ditt OCR på fakturorna och sen kommer pengarna trilla in på ditt konto när kunden betalar.
Att Hoist-kredit kommer stå som betalningsmottagare kommer ingen rynka på näsan för. Det är inte ovanligt att ett finans och kreditbolag står som betalningsmottagare på fakturor. Man kan inte se var pengarna kommer ifrån så det gäller att inte ha för många transaktioner. Men man ser ju summan och datum och för många är det alldeles tillräckligt för att lista ut vem som betalt.
3. Bokföring
Att Bokföra i ett kalkylblad på datorn är inte okej enligt god bokföringsed men att bokföra på papper går bra. Anledningen är att man inte skall kunna fiffla med siffrorna i efterhand. Om skatteverket begär in bokföringen och bläcket på pappret knappt torkat vet de att här är det något lurt. Men det är inte så himla mycket jobb att bokföra på papper om transaktionerna är få. Och man kan hålla en kopia i ett kalkylprogram i datorn för att få hjälp med summeringar och kontrollberäkningar.
Nu vet du hur man kan fixa enskilda firman helt utan kostnader eller i alla fall med mycket låga kostnader. Hepp.
