2014-01-10
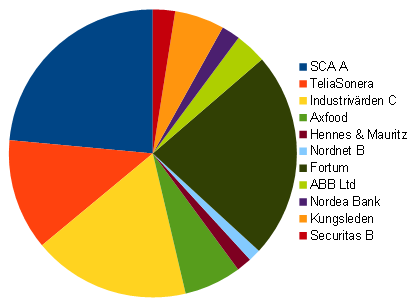
Bilden visar min aktieportfölj i dagsläget. Sorteringen är baserad på avkastningen, där SCA har avkastat bäst hittills och Securitas sämst.

Nedan följer en lista på samtliga investeringar, även den sorterad efter avkastning hittills.

                 Fördelning(%)   Avk.(%)
SCA A                     11.4      49.3
TeliaSonera                6.0      20.3
Industrivärden C           8.5      17.3
Axfood                     3.1      15.7
Hennes & Mauritz           0.8      12.6
Nordnet B                  0.7      12.4
Fortum                    11.2       8.5
ABB Ltd                    1.7       7.3
Nordea Bank                1.0       7.2
Kungsleden                 2.7       1.2
Securitas B                1.2       0.2
Totalt, aktier            48.4      16.9
                    
Akelius(5.5%)              2.9       3.7
SparkontoP. (5 år, 5.0%)   5.3       3.4
SparkontoP. (2 år, 3.85%) 13.8       2.7
Hoist Spar (2.2%)         18.2       2.0
SparkontoFlex (1.85%)      9.6       1.9
Skandiabanken (Kassa)      1.5       0.2
Totalt, ränta             51.3       2.1
                    
Guld                       0.3       0.7
Totalt, råvaror            0.3       0.7
                    
Totalt                     100       6.7


Värdet ligger på drygt 1.75 miljoner kr.

Avkastningen är effektiv årsränta sedan 1 jan. 2010 efter inklusive utdelningar efter skatt och omkostnader. Vissa innehav har jag inte haft hela tiden men man kan ändå beräkna vilken effektiv ränta de gett under tiden jag haft dem.

Portföljen är präglad av att största delen består av de senaste årens sparande och uppvärdering. Därför är inte balanseringen den bästa. Jag vill även gå in lite försiktigt i aktiemarknaden och har därför förhållandevis låg andel aktier trots de för mig massiva inköpen senaste åren.

Guldet består av ett guldhalsband som jag tog in i portföljen för skoj skull och för att få en automatisk jämförelse mot guld.

Under 2014 väntar fortsatta aktieinköp av vad jag tycker verkar prisvärt för stunden samt eventuellt binda lite mer i fasträntekonton.
2014-01-08
Det här med att ta rygg på eller råd från andra är ett alltid lika aktuellt ämne när det gäller investeringar. Gör alltid din egen analys brukar vara det vanligaste rådet.

När jag själv väljer aktie att köpa väger ofta andras rekommendationer och agerande tungt. Det bygger på att jag tror det finns bättre investerare än jag själv och det här är något som gäller för de flesta av oss. Vidare handlar det om att låta andra göra grovjobbet.

Samtidigt innebär det att ett nytt beslut måste fattas. Om man inte väljer investering själv måste man istället välja vems råd man skall lyssna på.

Så vems råd skall man då följa, här är några punkter som jag överväger:

- Finns det mycket material att läsa från den jag tar råd från? - Det här är mycket viktigt för att kunna bilda sig en uppfattning om punkterna nedan.

- Förstår jag argumentation och har jag samma värderingar och sätt att tänka? - Om man förstår varför någon köper något till fullo är det mindre risk att man blir lurad.

- Vilken agenda har personen som ger råd? - Det finns många mysterium och ett är varför ex banker ger råd om aktier till allmänheten? Om de ger dem för att de är 'bra råd' är det väl bättre att bara ge dem till sina egna kunder?

- Redovisar rådgivaren sin egen historik? - Det är viktigt att inte stirra sig blind på historiken men historik i kombination med redovisning om skälen till affärerna är viktigt för att avgöra hur mycket turen spelat in.

Med hjälp av punkterna ovan som urvalsmetod faller banker och analytiker bort eftersom de sällan redovisar sina egna affärer och egna historik. Dessutom är deras agenda ofta oklar. Journalister faller oftast på att de inte redovisar egna affärer.

Fondförvaltare och insiders faller ofta på att de är svåra att lära känna. Det finns inte tillräckligt mycket material från personen i fråga att ta in.

Kvar är bloggare som redovisar sina affärer och de är de enda jag tagit starkt intryck från. Det finns mycket att läsa från dem. För varje inlägg stärks eller försvagas synen på om man tycker att bloggaren har alla hästar i stallet. Agendan är inte tvivelaktig och historiken finns som sagt.

Som jag ser det är den viktigaste faktorn att man förstår och håller med om nästan allt rådgivaren skrivit.
2014-01-06
Jag har tidigare definerat milstolpar jag ser fram emot.

Förra året låg jag på första steget och jag ligger fortfarande kavr där - hyran täcks av kapitalinkomster men inte så mycket mer. Under 2014 hoppas jag gå upp till steg 2 - att fasta kostnader täcks av kapitalinkomster.

Så här såg det ut i snitt per månad under 2013:

Inkomster:                 28 719 kr
Sparat:                    22 042 kr
Utgifter:                   6 677 kr
- varav fasta kostnader:ca 3 000 kr
- varav hyra:              2 400 kr
Kapitalinkomster:           2 854 kr


Alla siffror efter ev. skatt.

Under 2013 har sparandet nått nya höjder och kostnaderna har varit låga. Delvis beror det på att inga större inköp har behövts. Har inte köpt någon dator, kite, cykel, bil, kamera eller liknande. Det blev inte heller någon resa till fjärran land som annars brukar bli av minst en gång om året.
2014-01-03
Då var det dags att presentera resultatet för 2013. Allt som anges är inklusive utdelninger och efter skatt och omkostnader.

Jag har funderat en del på vad jag vill jämföra mig emot. Jag vill att det skall vara en alternativ investering som faktiskt går att göra och jag vill även ta hänsyn till skatt och omkostnader. Därför har jag nu valt att mitt jämförelseindex får bli Avanza zero placerad i en ISK.

Helst skulle jag simulera de insättningar jag gör även i Avanza zero men tyvärr har jag inte hittat historisk data som är enkel att ladda ner. Istället jämför jag utvecklingen årsvis och får då en hyffsad jämförelse.

Min egen utveckling har jag nyligen redoisat hur jag räknar ut, Att räkna på avkastning

Under 2013 har jag haft en avkastning för aktieportföljen på 32.5 procent. För ränteplaceringar var avkastningen 2.2 procent och för mitt guld -31.1 procent. Totalt blev avkastningen 13.9 procent för allt sammanräknat.

Avanza zero har gått upp 25.02 procent(efter skatt).

Tabellen visar en historisk överblick för aktieportföljen jämför med Avanza zero och  mitt jämförelseindex som alltså är Avanza zero efter ISK-skatt.
 

År  Avanza Zero  Skatt     Index   Sparatilltusen
2010    24.59 %  0.837 %   23.55 %        33.33 %
2011   -11.62 %  0.750 %  -12.28 %        -6.00 %
2012    16.34 %  0.495 %   15.76 %         8.90 %
2013    25.58 %  0.447 %   25.02 %        32.50 %

Medel:                     13.01 %        17.18 %
Ackumulerat:               56.84 %        80.84 %


Jag räknar inte med att slå index så här mycket för all tid framöver. I många fall har jag haft tur. Exempelvis när jag köpte SCA A för att jag ville bli indirekt ägare av skog samtidigt som jag tyckte värderingen var rimlig. Sedan dess har aktien både delat ut och utöver det rusat drygt 140 %

I andra fall tycker jag att jag varit någorlunda god värdeinvesterare. Exempelvis när jag köpte TeliaSonera strax efter Uzbekistan-skandalen med tron att marknaden hade överdrivit de ekonomiska effekterna av skandalen.

Inför 2014 hoppas jag på en rejäl sättning på aktiemarknaden så att jag kan köpa in mer aktier till rimliga priser.

Föregående års resultat hittar ni här: Resultat 2012
2014-01-01
Idag gäller det, bloggaren Miljonär innan 30 lovar att börja blogga om han får 2000 unika besökare idag, 1 jan. Gör en insats och gå in på bloggen: Miljonär innan 30
2013-12-30
Så här i nyårstider är det många bloggvänner som presenterar hur deras utveckling sett ut under det senaste året. Men det är mer regel än undantag att inte redovisa hur man räknat. Det vanligaste är nog att helt enkelt räkna ut den procentuella förändringen baserat på ingående värde och utgående värde justerat för insättningar och uttag. Men det blir lite haltande med tanke på att in och uttag i många fall har gjort på olika tidpunkter under året.

Själv är jag mer inne på att räkna så som bankerna gör på konton. Varje dygn räknas räntan ut baserat på saldot. Dagen efter görs samma sak och då räknas även föregående dags ränta in i saldot.

När det gäller investeringar får man istället räkna baklänges. Tänk dig ditt sparande som ett bankkonto. Du har ett ingående värde och under året har du gjort ett antal transaktioner(insättningar och uttag) på kända datum. Vilken ränta skulle kontot haft för att saldot skulle vara det värde som portföljen har idag?

För att räkna ut detta kan man ställa upp följande ekvation:

Startvärde*x^365 + T1*x^T1t + T2*x^T2t + ... + Tn*x^Tnt = Slutvärde

Där:
T1 = Värdet på första insättningen
T1t = Dagar till slutdatum för 1:a transaktionen
T2 = Värdet på första transaktionen
T2t = Dagar till slutdatum för 1:a transaktionen
Tn = Värdet på n:e transaktionen
Tnt = Dagar till slutdatum för n:e transaktionen

Om transaktionen är en insättning låter man det vara ett positivt värde och ett uttag blir negativt.

Sen löser man ut x vilket enklast görs med en avancerad miniräknare(ex wolframalpha.com/ ) eller så bygger man in beräkningen i det kalkylark eller liknande där man loggar sina affärer. x är nu den genomsnittliga dagsräntan För att räkna om till årsräntan upphöjer man den till 365:
x^365 = årsräntan

Ju större transaktioner i förhållande till startvärdet ju viktigare blir det att räkna "rätt". Om man har en rejäl portfölj dör transaktionerna är minimala blir det mindre viktigt.
2013-12-29
Jag tycker bloggen har rullat på bra under 2013. och det har blivit omkring 130 inlägg. Senaste året har bjudit på i snitt 45 unika besökare per dag och det är 28 som prenumererar på RSS-flödet. Toppnoteringen för ett dygn var 31 oktober med 169 unika besökare. Det är långt ifrån de största sparbloggarna med jag är ändå nöjd att såpass många vill läsa de tankar jag delar.

Största delen av trafiken kommer från andra bloggars blogglistor. De flesta av dem som länkar till 'Spara till tusen' använder Blogger och eftersom jag inte använder Blogger dröjer det ibland väldigt länge - ibland upp mot 24 timmar - innan Blogger noterar att ett nytt inlägg har publicerats. Eftersom Blogger sorterar blogglistan efter den tidpunkt senaste inlägget skrevs är det en stor nackdel. Trots många försök har jag tyvärr inte lyckats hitta om det går att notifiera blogger om nya inlägg ännu. Tips inom detta område mottages tacksamt.

Under 2013 har även möjligheten att kommentera inlägg tillkommit. Även om det inte varit någon kommenteringsstorm är jag glad att det i alla fall blivit några kommentarer så att jag inte la ner timmarna på att utveckla funktionen helt i onödan.

De inlägg jag är mest stolt över är de i serien om det svenska penngingsystemet med fokus på pennginmängd och hur pengar skapas:
Det svenska banksystemet
Hur skapas pengar?
Uppenbar förvirring
Penningmängd
Ingenjörens penningmängd

Normalt brukat ämnet kring hur pengar skapas skapa het debatt men det gick inte att kommentera när dessa inlägg skrevs. Tveka inte att gå in och kommentera inläggen nu i efterhand, jag kollar in alla kommentarer som ramlar in oavsett hur gammalt inlägget är.

När vi ändå pratar om bloggen tycker jag även ni skall ta tillfället i akt att önska eventuella funktioner som saknas på bloggen. Lovar att jag skall överväga att implementera dem.
2013-12-27
Jag kan inte hålla mig från att tjuvstarta lite med att sammanfatta året 2013. Först ut blir en uppställning av vilka affärer jag gjort. Det kommer inte bli några fler affärer innan årsskiftet så det är ett bra ämne att börja med.

Under 2013 blev det bara 2 stycken och därmed i linje med min strategi.
1. 11:e april köpte jag 1904 TeliaSonera till kursen 43.9 SEK.
2. 1:e november köpte jag 950 Industrivärden C till kursen 115.6 SEK.

Sammanräknat blir det köp för drygt 193 000 kr och jag ligger nu på ca 50 % aktier. Jag vill successivt öka andelen aktier och pga av utdelningar och sparande kommer det behövas ännu större inköp under 2014.

Läs också inlägget Affärer 2012
2013-12-26
Nu är det inte många dagar kvar av tidsperioden vi kallar 2013. Jag är hemma i Bohuslän där jag växte upp. Dagarna har ägnats åt diverse fester, bastubad, hockey, trädfällning och allmänt besökande av vänner och bekanta.

Jag ser fram emot årskiftet och det skall bli roligt att sammanfatta hur min hobby har utvecklats under året. Lite har jag naturligtvis tjuvkikat och det har blivit bra med pengar över varje månad samtidigt som portföljen har uppvärderats mycket.

Jag brukar dela upp årsrapporten i flera inlägg och dessa kommer trilla in allt eftersom efter årsskiftet.
2013-12-19
Då och då kollar jag läget för "högräntekonton" och i dagsläget har jag omkring 167 000 kr på Bluestep till 1.8 % ränta  och 317 366 kr på Hoist till 2.2 % ränta. Det kan tyckas ologiskt att ha pengar till 1.8 % ränta när man kan få 2.2 % men alla är vi väl lite lata och det var inte länge sen räntan var högre på Bluestep än på Hoist.

För obundna konton med fria uttag och insättningsgaranti verkar Santander erbjuda den högsta ränta just nu, nämligen 2.5%.

Då är frågan, är det värt besväret att öppna konto på Santander och flytta över pengarna? För den summa jag just nu har till rörlig ränta skulle det bli 8 476 kr per år efter skatt på Santander. Detta skall jämföras med 2 104 + 4 887 = 6 991 kr som fördelningen ovan ger. Skillnaden blir alltså 1 485 kr per år.

Det blir helt klart en hyffsad timpeng för jobbet. Haken är dock att man aldrig vet hur länge räntan håller i sig. Om några månader kan förhållandena vara de motsatta och vid varje byte förlorar man några dagars ränta. Dessutom är jag alltid lite nojig när jag för över summor i den här storleken. Tänk om något blir fel?

Om det blir ett byte för min del återstår att se. Kanske man i alla falla skall avvakta något och se hur de olika aktörerna svarar på den nyligen annonserade reporäntesänkningen.

Det här inlägget är skrivet tillsammans med Santander.
Mina favoritbloggar:
Lundaluppen
40procent20år
Fundamentalanalysbloggen
petrusko
Utdelningsseglaren
Gunnars tankar och funderingar
Stockman.nu
ägamintid

Kontakt:
På twitter - @sptusn
Via mail - sparatill@gmail.com
Spara till tusen
2014-04-01
När de flesta andra sparbloggare antar Kanjagbliriks utmaning att snåla järnet en månad så kan jag inte låta bli att istället anta Snålolles geniala idè om att istället ha en Reverse snålmånad - sätta sprätt på hela lönen. Är så bitter för att jag inte kom på den idèn själv.

Här skall spenderas på grejer som jag ändå inte vill ha. Funderar bland annat på att ta en runda med bilen bara för att bränna bensin. Skall se om Priusen klarar en burnout också, lite bränt gummi är aldrig fel. Sen blir det några paket cigg som jag kan leka med på balkongen, tända på och leka att det är skorstenar eller nåt. Lotter blir det också naturligtvis och skall naturligtvis day och swingtrejda. Kommer även göra lite affärer grundat på parametrar som jag inte har en aning om och sen klappa mig för bröstet om det går bra.

Nu finns det ju en massa sevärdheter här i närheten men istället skall jag ge mig iväg en rejäl tur och titta på andra sevärdheter längre bort. Jodå, och lite bankkort med avgifter skall jag skaffa mig och även byta till en bank som tar betalt för att betala räkningar detklart. Kan inte rada upp allt jag skall göra, det här är bara början :)
2014-03-31
När jag skrivit mitt teoriprov för körkort här i Kalifornien var det kö för att lämna in det och i den kön började jag prata med en äldre herre. Jag berättade att jag jobbade med mjukvaruutveckling och då sa han att han hade problem med datorn där hemma. Det dröjde inte länge förrän jag frågade om han var intresserad av aktiemarknaden och det visade sig att han var mycket intresserad sedan många år tillbaka.

Han berättade att han spred riskerna mycket och hade runt 50 innehav. Han pratade även om att han nyligen köpt en Mercedes och jag blev naturligtvis nyfiken på hur tät gubben egentligen var. Frågade om vilket hans största innehav var och det gav utdelning. Han sa att det var Charles Schwab och att han hade 38 000 aktier.

Väl framme i luckan tänkte jag inte mycket mer på honom utan jag lämnade in mitt prov som rättades direkt och blev upprymd av att jag blev godkänd. När jag satt mig i bilen för att köra hem knackade det på rutan och där stod han igen. Han ville tacka för pratstunden och först nu sa han vad han hette. Hans namn var Tony Achermann och han skrev teoriprovet för att han nyss fyllt 90 år och från och med 70 måste man skriva om det var femte år. Som av en reflex frågade jag om han ville ha hjälp med datorn där hemma. Jag var nyfiken på hur han bodde. Det slutade med att han bjöd hem mig på middag samma kväll och det var väl lika bra att jag körde efter honom i hans Merca direkt.

I lagom takt drog han iväg och jag efter genom stadsvimlet. Vi körde på en bit och kvarteren började bli lite mer risiga. Vad är det här tänkte jag. Men helt plötsligt så är vi inne i helt andra kvarter med stora villor. Samtidigt börjar det luta uppåt och ju högre vi kommer ju maffigare blir villorna. Efter många stopp-skyltar, som finns vida varenda korsning, svänger han av på en uppfart och vi är framme. Huset var maffigt men inte så vansinnigt stort som de runt omkring. Senare fick jag veta att området hette Hillsborough och är ett av de mest välbärgade områdena i hela USA.

Nu kommer hans yngre fru ut och hon ser minst sagt förvirrad ut när hon ser att jag är med. Hon tittar på mig som om jag bara väntar på att få komma in och sno med både det ena och andra. Men jag lyckas prata mig innanför murarna och där var en trädgård med pool i sedvanlig ordning.

Medans Tony börjar med maten sitter jag och frugan som hette Helga vid datorn. Även om jag nu kommit in är det tydligt att Helga är mycket obekväm med situationen, jag tänker att det släpper väl snart och det skulle visa sig stämma. Fördomsfull som jag är trodde jag att han började med maten för att Helga inte skulle bli fullständigt vansinnig men senare visar det sig att han innan han blev pensionär jobbat som kock och nog fixade den mesta maten där hemma.

Helga och Tony frågade om skatterna när det gällde aktiehandel i Sverige och jag förklarade så gott jag kunde. I USA är det annorlunda, här finns en särskild punktskatt på korta aktieaffärer men det är inte det enda. Lön, reavinst, utdelningar med mera skattas nämligen som inkomst allt ihop och procentsatsen beror på hur mycket man tjänar och kan gå upp mot drygt 40 procent för de som tjänar mycket. Nu blev det ännu mer tydligt varför Buffet är så mycket emot utdelning i Berkshire Hathaway. De klagade mycket på Obama och tyckte i stort sett allt han gjorde var fel. Särskilt de åtgärder som gick åt det socialistiska hållet. Det kändes lite konstigt att sitta där i det fina huset i det fina området med några multimiljonärer som klagade på att de fick betala skatt som gick till matkuponger och sjukvård till de som inte har lika gott ställt.

Men samtidigt förstår jag dem något. De rika i USA får till skillnad mot de i Sverige inte mycket tillbaka för det de betalar in. Dagis är svindyrt och sen är det privatskola hela vägen till universitetsexamen som gäller. Sen får arbetsgivaren stå för sjukförsäkring och någon allmän pension är det inte mycket med.

Det stod snart ganska klart att Tony och Helga inte haft några vansinnigt höga löner utan det var istället sparande och investeringar som hade tagit dem dit de var. Jag fick inte heller intrycket att de var några stjärninvesterare utan det var tron på aktier som investering och frånvaro av köp av orimligt värderade bolag under lång tid som hade räckt.

Själv har jag ännu inte mött någon, som regelbundet investerat på börsen under lång tid, och blivit missnöjd. Däremot har jag mött ett flertal som gjort några fåtal affärer, blivit brända, för att sedan helt avstå. Det känns bra.
2014-03-23
Det är mycket snack om bostadsbristen i dessa dagar och den trendiga perfekta lösningen på mångas läppar nu är att det måste byggas mer bostäder. Gärna billiga centrala hyresrätter i Stockholm.

Jag vågar påstå att dagens bostadsbrist inte beror på bristen på bostäder i stort utan snarare att vissa platser att bo på är mer populära än andra och just där blir det brist, det är de större städerna som lockar. Att kompensera detta genom att bygga blir aldrig billigt eftersom det är de centrala delarna av de större städerna som lockar mest och klart det blir dyrt att bygga där.

Tänk allsvenskan i fotboll. Den vill naturligtvis många spela i och det spelar inte så stor roll hur många sämre ligor man skapar under. Det kommer fortfarande vara många som vill spela i högsta ligan och det kommer vara 'brist' på platser i högsta ligan.

En annan aspekt är att det är ju just det faktum att många bor på en begränsad yta som verkar locka just nu. Och lösningen som alla verkar tror på är att bygga mer där - och därmed kommer det bo ännu fler och göra det än mer attraktivt. Det finns många städer runt om i världen och jag har svårt att tro att det finns ett enda exempel där man lyckats får ner bostadspriserna genom att bygga en massa nytt. Snarare är det så att ju större staden blir ju mer attraktiv blir den och därmed också dyrare.

Man kan tro att många även tvingas flytta till storstadsregionerna på grund av att det är där jobben finns. Det ligger en del i det men det är inte hela sanningen. Fråga någon som har försökt rekrytera spetskompetens till en mindre ort i norra sverige så skall du se.

Jag tycker mer fokus borde ligga på att utnyttja de befintliga bostäderna mer effektivt. Även om inte det heller skapar mindre brist i de mest populära områdena. Men jämfört med att bygga nytt så vinner vi alla på effektivisering samhällsekonomiskt genom lägre kostnader för boende i snitt. En åtgärd som bara hade haft positiva effekter vore om de som bor för stort flyttades till mindre. Det är ju inget man bara kan bestämma sig för att göra men man skulle kunna göra en skatteväxling för att i alla fall inte missgynna fenomenet.

- Minska ränteavdraget successivt
Ränteavdraget ger mest till de som bor stort och dyrt. Det ger effekten att man inte själv behöver ta konsekvenserna av sitt stora och dyra boende fullt ut och vinner därför inte så mycket på att flytta till mindre och billigare. För att inte sätta en massa hushåll på pottkanten borde ändringen införas successivt under flera år för att ge möjlighet till alla att anpassa sig.

- Inflationskompensera reavinstskatten
Pengarna från det minskade ränteavdraget kan användas till att reformera reavinstskatten på bostäder. För de som byggt eller köpt för 20-30 år sedan och idag sitter i onödigt stora boenden med utflyttade barn får i stort sett betala reavinstskatt på hela försäljningspriset vid en flytt. Köper man nytt kan man begära uppskov med det innebär att man tvingas in i en skuld till staten vilket inte är så lockande för många. Om man tittade på den inflationsjusterade vinsten istället skulle den effekten utebli. Betydligt fler om än naturligtvis inte alla med onödigt stora boenden skulle flytta till mindre. Samtidigt skulle snabba bostadsklipp beskattas i vanlig ordning.
2014-03-14
Till USA kan man åka på turist eller i affärer i upp till 3 månader utan visum. Man skulle kunna tro att jag är här i affärer men det är jag inte enligt de definitioner som gäller. Jag har därför en form av arbetsvisum som kallas L-1.

Med det kommer en hel massa administration och besvär jämfört med att vara här som turist. En del i detta är att jag inte får köra på mitt svenska körkort under hela perioden utan måste skaffa Kaliforniskt körkort och i veckan var jag på DMV(Department of Motor Vehicles) och inledde den processen.

Min tanke var att hämta en blankett och ev. fylla i och lämna in den. Väl där var det en rätt lång kö till anmälningsdisken och det vara bara att ställa sig. Omkring 40 minuter senare kom jag längst fram och fick min blankett och blev anvisad att fylla i den och komma fram till disken igen när det var klart. Jag fyllde i och funderade lite på vad jag skulle göra sen. Försöka smita före kön eller ställa mig sist igen. Valet föll på att ställa mig sist igen.

Väl framme andra gången fick jag en kråka på blanketten och en nummerlapp. Det var en hel del diskar som behandlade oss med nummerlapp men hann ändå ta en promenad och vänta en stund innan det blev min tur. Fick dra fram passet, ett intyg från immigrationsmyndigheten och lämnade in blanketten som jag nyss fyllt i. Mannen bakom disken knappade på datorn och frågade om det mesta som jag redan skrivit på blanketten samt avkrävde mig på 33 dollar. Det slutade med att jag fick nya papper med div kråkor och stämplar och blev anvisad att ställa mig i kö till disk nummer 18.

Vid disk 18 var det kort kö och där fick jag skriva namnteckning och ta ett foto. När jag trodde allt var klart får jag ett teoriprov i handen. Visste att jag skulle behöva göra ett sådant men trodde att jag skulle behöva boka tid för det. Som tur var hade jag redan titta lite på testproven som fanns på hemsidan och det var bara att hoppas på det bästa.

Många frågor tycker jag var rätt lätta men det var även en hel del som jag inte var säker på utan fick chansa på det av de tre svarsalternativen som jag bedömde som mest sannolikt. Väl klar med provet var det kö igen för att lämna in det och i de kön började jag prata med en man vid namn Tony Achermann som jag skall berätta om vid senare tillfälle. Provet rättades direkt vid inlämning och lättnaden var stor nä jag fick besked att jag haft 3 fel på de 36 frågorna. Gränsen för godkänt var 6 fel. Missade bland annat på vilken alkoholgräns som gällde för att köra. 0.01%, 0,008% eller 0,005%. Jag chansade på 0.005%(0.5 promille) men rätt svar var 0.008%.

Detta resulterade i att jag fick ett tillfälligt körkort i avvaktan på uppkörning som jag bokade in 8:e april.

Kan säga att amerikanarna själva inte är imponerade av deras myndigheter här, DMV är inget undantag. Men även om det var en hel del väntetid, allt som allt tog det hela eftermiddagen, så tycker jag att det var ganska smidigt trots allt. Hoppas nu bara att jag klarar uppkörningen.
2014-03-10
Har funderat en del kring hur kapitalströmmar kan påverka börsen. Med kapitalströmmar menar jag att kapital flyttas från ett investeringsslag till ett annat. Det kan ex handla om att investerare söker sig mot ädelmetaller i kristider.

Tänk dig en börs som inte har några introduktioner, nyemissioner, utdelningar eller liknande inom den närmsta månaden. Under den här perioden är alltså den tänkta börsen en ren andrahandsmarknad där antalet akter är konstant.

Vad änder med värderingarna om det sker ett nettoinflöde av kapital till börsen i scenariot ovan?

Tja, vi kan tänka oss att en person får lön och bestämmer sig att investera en del på börsen. Hon köper en aktie och driver på så sätt upp kursen i en aktie något. Den som säljer investerar nu summan hon fått för sina aktier i en annan aktie omedelbart. Om hon inte gör det är det ju just inget nettoinflöde. Det  i sin tur driver upp kursen igen och samma sak utspelar sig. Minsta lilla nettoinsättning drar igång en kedjereaktion som teoretiskt driver upp priserna precis hur mycket som helst. Eftersom även små affärer bestämmer kursen kan alltså en liten nettoinsättning på några tusen öka det samlade börsvärdet med många miljarder.

Det är naturligtvis viktigt att som investerare ha i åtanke. Ibland när en aktie kraschar hör man att värden för miljarder gått upp i rök men det är en sanning med modifikation. Det är därför det är så viktigt att försöka förvissa sig om värdet på en aktie och bara köpa när priset är rimligt i förhållande till det.

Det finns reglerande faktorer som gör att nettoinflöden och nettoutflöden inte gör att börser går totalt amok. Till sådana hör nyintroduktioner som blir vanligare ju dyrare börsen anses vara. Även investerare som tittar på förhållandet mellan värde och pris agerar reglerande här.

Eftersom min portfölj fortfarande är under uppbyggnad är min mardröm att stora kapitalströmmar plötsligt riktas mot aktier och driver upp priserna. Då kommer man i en knepig situation eftersom man aldrig vet när det slutar. Det är då enklare att hantera ett motsatt scenario. Då kan man investera i företag som har en policy att dela ut en viss del av vinsten och det spelar då ingen roll hur lågt priset blir. Vinsten måste ta vägen någonstans och det blir främst till aktieägarna.
2014-03-04
Sedan en dryg vecka tillbaka är jag alltså i Sillicon Valley och arbetar. Vad innebär det här för mig ekonomiskt?

Jag har inte bytt jobb utan sitter bara tillfälligt på ett annat kontor i 3 månader. Syftet är att jag skall dra nytta av kompetensen som finns här och lära mig mer av arbetskultur och teknik.

Lön
I vanliga fall har jag övertidsersättning men det har jag inte nu. Istället får jag en tillfällig tioprocentig löneförhöjning. I praktiken behöver jag inte jobba övertid så det här ser jag som positivt.

Resor
Självklart betalas resorna av min arbetsgivare

Boende
Arbetsgivaren står även för boende och jag behövde inte ens leta boende själv. Fick ett förslag som jag accepterade. Det är en central, möblerad lägenhet på ca 80 kvadratmeter med tvättmaskin, torktumlare och fullt utrustat kök med diskmaskin. Den är riktigt fräscht och det finns även handdukar, lakan med mera på plats. På innergården finns en större pol som är halvvarm och en mindre bubbelpool som är riktigt varm och skön. Det finns även gym men tyvärr är detta stängt för renovering just nu. Fint skall det va alltså. Men kostar det så smakar det. $205 per natt närmare bestämt eller drygt 40 000 svenska kronor per månad. Måste säga att jag vred mig lite(trots att jag inte betalar själv) när jag såg kontraktet men det var i sista sekund så det var inte läge att vela.

Bil
Arbetsgivaren står även för hyrbil för hela perioden.

Andra direkta kostnader
Kostnader för sjukförsäkring, visum, övervikt på flyg och liknande står arbetsgivaren för.

Merkostnader
För att täcka ev. merkostnader utöver allt som arbetsgivaren redan betalar får jag även en schablonersättning som skall vara $79 netto per dygn. Denna utbetalas även för helger. På en 30 dagars månad blir det drygt 15 000 kr. Det kan väl hända att det blir lite dyrare att vara här än hemma. Äter mer ute och kommer nog göra fler utflykter med mera men det här är ju saker som också ger ett mervärde för mig. Jag kommer absolut inte göra av med 15 000 kr mer per månad jämfört med hemma. Mer pengar att spara alltså.

Jag är alltså helt klart i en förmånlig situation eftersom jag i sig uppskattar placeringen. Det är kul att se ett annat land och jag kan inte komma på något ställe där jag hellre skulle vilja prova på att jobba ifrån. Jag tror inte jag hade pallat att göra samma grej om det handlade om Kina, Ryssland, Saudiarabien eller liknande. Jag har inte lika stort intresse av att prova på andra kulturer som många andra men det här området är ganska lätt att prova på!
2014-03-01
Nu är jag bankkund här i the US också. Jag pallade inte undersöka olika banker utan kilade in på Bank of America när jag hade vägarna förbi.

Det jag behövde var ett vanligt konto där jag kunde få pengar insatta. Hur jag får ut dessa brydde jag mig inte så mycket om bara det gick på något sätt. Det fick bli ett 'check account' som ett lönekonto eller transaktionskonto kallas här. Namnet syftar på att jag kan fylla i check och ge till någon och sen kan denna person sätta in summan på sitt eget konto eller få ut kontanter genom att mitt konto belastas.  Till kontot fick jag även ett 'debit card' som jag kan använda för att handla eller ta ut pengar vilket bara är kostnadsfritt i bankens egna bankomater.

Kontot är gratis mot att ett av följande vilkor uppfylls:
- Månatlig 'direct deposit' på minst 250 dollar
- Minst 1500 dollar på kontot i snitt

Annars kostar det 12 dollar per månad.

Med 'direct deposit' menas tydligen att man helt enkelt får lön, pension eller bidrag insatta på kontot elektroniskt. Det här handlar väl om att banken är trött på alla amerikaner som inte litar på elektroniska överföringar och vill gå upp på lönekontoret för att få sin check och sedan traska ner med den på banken och få ut pengarna men kanske också vill sätta in en mindre del på konto av någon anledning.

Trots att jag inte har någonting motsvarande perssonnummer eller folkbokföringsadress här kunde jag fixa allt bara genom att traska in på kontoret med passet i fickan. Jag fick ett checkhäfte och tillfälligt kontokort direkt och även inloggning till internetbanken. Några dagar senare ramlade det riktiga kortet ner i lådan på min tillfälliga adress. Det här tycker jag är riktigt imponerande. Tror inte det finns en möjlighet till motsvarande smidighet i Sverige.

Till internetbanken används ett egenvalt användarnamn och lösenord plus några säkerhetsfrågor. Känns inte på långa vägar lika säkert som i svea rike men smidigt som sagt.
2014-02-25
Sedan några dagar tillbaka bor och arbetar jag i Silicon Valley-området strax söder om San Francisco i Kalifornien. Planen är att jag skall vara kvar här omkring 3 månader. Även om mycket här är precis som hemma har det varit omvälvande dagar och jag har insett att det är en annan värld trots allt.

Aktier och investeringar är långt bort från tankarna just nu och jag funderar istället på om jag kan blogga lite om livet här på andra sidan med en ekonomisk infallsvinkel.

Tipsa gärna om vad ni är nyfikna på att läsa om.
2014-02-06
Jag får alla årsräkningar runt årsskiftet och nu har samtliga ramlat in. Det är därmed ett bra tillfälle att uppdatera er om mina fasta kostnader.

Det jag menar med fasta kostnader är de kostnader som jag inte vill eller kan ändra från månad till månad. Hyran är exempelvis fast kostnad för att jag inte kan, nåja, i alla fall inte vill flytta varje månad. Däremot ser jag inte mat som en fast kostnad eftersom det är en kostnad som man i allra högsta grad kan påverka genom aktiva val av vad och var man äter.

Alla siffror anger min andel i hushållet per månad. Bilens kostnader står jag dock själv för.

Boende
Hyra             2 400 kr
Internet           175 kr
Hemförsäkring       23 kr

Bil
Trafikförsäkring   182 kr
Fordonsskatt       150 kr
Besiktning          31 kr

Övrigt
Tandläkare          42 kr
A-kassa             90 kr

Totalt           3 093 kr


Lite mer detaljer om vad kostnaderna består i finns i det här inlägget och det som står där gäller i stort fortfarande.

Under 2014 hoppas jag att mina fasta kostnader skall täckas av räntor och utdelningar. Det ser ganska lovande ut. Under 2013 var jag ganska nära och förra året köpte jag efter x-dagen TeliaSonera och Industrivärden som båda är hyffsade utdelare. Dessutom har jag mer likvider som genererar ränta i år. Däremot så har räntan gått ner men jag har en del bundet med oförändrad ränta.
2014-01-31
Något man ofta hör och läser är att något i stil med följande:

- Det är inte svårt att hitta en vinnande investeringsstrategi. Det svåra är att följa den.

Jag tror det ligger en del i det även om man inte skall underskatta själva strategin. Om det är en dålig strategi blir den inte bättre hur nitiskt man än följer den.

Men om man nu tror man har en hyfsad strategi. Hur vet man om man själv klarar att följa den? För det första. Om du då och då ändrar strategin och genast följer den nya så vågar jag påstå att du inte presterar på topp på den punkten. Det svåra skulle ju som sagt var vara att följa strategin, även just när det bär som mest emot. Om man då jobbar sig runt det genom att ändra den så tappar den sin funktion.

Många, inklusive jag själv, känner nog att de är i upplärningsfasen av sin investeringskarriär. Men tro mig. Kunskap om investeringar skiljer sig inte från kunskap i övrigt - ju mer man lär sig ju mer förstår man hur mycket man inte kan.

Att tycka att man är i upplärningsfasen och därmed behöva justera strategin ofta och omedelbart håller alltså inte riktigt som argument. Lärandet är livslångt.

Själv försöker jag ändra min strategi med åtminstone 6 månaders framförhållning. Då har man dessutom tid att 'sova på saken'.
Mina favoritbloggar:
Lundaluppen
40procent20år
Fundamentalanalysbloggen
petrusko
Utdelningsseglaren
Gunnars tankar och funderingar
Stockman.nu
ägamintid

Kontakt:
På twitter - @sptusn
Via mail - sparatill@gmail.com