2014-10-18
I torsdags skrev jag ett
inlägg där jag tittade på mina aktier i Finansinspektionens blankningslista.
Här kommer en sammanställning för alla emittent som förekommer i listan. Datan nedan är baserad för den information som fanns tillgänglig igår, 17 oktober.
Elekta AB                  21.79

Eniro AB                   14.54

SSAB AB                    10.60

Oriflame Cosmetics S.A.    10.25

Axis Communcations AB       7.17

Arcam AB                    6.68

Medivir AB                  6.25

Electrolux AB               4.39

MTG AB                      4.27

Sandvik AB                  5.13

Swedish Match AB            3.21

CDON Group AB               3.13

JM AB                       3.04

Active Biotech AB           2.80

Boliden AB                  2.77

SKF AB                      2.75

Seamless Distribution AB    2.61

Securitas AB                2.50

Tele2 AB                    2.33

Lundin Petroleum AB         2.11

Husqvarna AB                1.93

Ratos AB                    1.83

Getinge AB                  2.35

Vostok Nafta Investment Ltd 1.69

Alfa Laval AB               2.22

Kungsleden AB               1.53

Nobia AB                    1.50

Skanska AB                  1.47

Haldex AB                   1.42

Sanitec Corporation         1.76

Axfood AB                   1.12

Volvo AB                    1.06

Atlas Copco AB              0.98

Hexagon AB                  0.96

Billerudkorsnas AB          0.94

Millicom S.A.               0.93

Meda AB                     0.89

Industrivärden AB           0.83

Net Insight AB              0.76

Avanza AB                   0.71

SAS AB                      0.66

Holmen AB                   0.65

Transmode AB                0.60

Mekonomen AB                0.53

Trelleborg AB               0.51

Com Hem Holding AB          0.50

Hyresfastighetsfonden       0.49

SAAB AB                     0.49

SCA AB                      0.48

Swedish Orphan B. AB        0.48

NCC AB                      0.48

Trelleborg AB               0.48

New Wave Group AB           0.46

Fingerprint Cards AB        0.46

Clas Ohlson AB              0.46

Alliance Oil Company Ltd    0.44

H&M AB                      0.43

Intrum Justitia AB          0.38

BE Group                    0.32

Episurf Medical             0.25

Black Earth Farming         0.20

Cortus Energy AB            0.04
Den uppmärksamme undrar nu varför vissa ligger under 0.5 procent när det bara är blankningar över 0.5 procent som behöver rapporteras in.
Så här är det. Allt över 0.5 måste rapporteras. Efter det så skall alla förändringar över 0.1 procentenheter rapporteras även om detta innebär att man då kommer under 0.5 procent totalt.
2014-10-16
För några dagar sedan laddade jag ner
Finansinspektionens publicerade blankningar i excelformat. Det jag fick hem var en lista med nästan 2000 rader av blankningshändelser. Det jag var sugen på att se var i ungefär hur stor omfattning som mina egna innehav är blankade. Listan består inte bara av aktiva blankningspositioner utan varje rad representerar en händelse. Det kan vara att någon antingen tagit, ökat, minskat eller stängt en blankningsposition. Det gör att man inte i en handvändning kan få en bild av vilka emittent som är mest blankade och vilka som är minst blankade just nu.
Men informationen finns och det handlar bara om att omarbeta den. Efter någon timmes huvudkliande över macros och diverse utökning av exceldokumentet så har jag nu fått fram den information jag vill ha.
Det finns en del begränsningar. Innehavare behöver bara rapportera till Finansinspektionen om positionen de tagit motsvarar över 0.5% av emittentets börsvärde. För exempelvis Elekta som i skrivande stund har ett börsvärde på drygt 24 363 miljoner kronor så måste man blanka aktier till ett värde av drygt en miljard för att behöva rapportera in. Det kan alltså vara så att en aktie är betydligt mer blankad än vad listan antyder. Dock kan man vara ganska säker på att listan ger ett blankningsminimum. Man vet att en aktie är blankad minst så mycket som listan antyder även om det mycket väl kan vara ännu mer.
Så till resultatet. Här följer en tabell över hur stor del av mina innehav som är blankade:
Emittent         Blankningsgrad i % av börsvärde

Securitas        2.5

Kungsleden       1.53

Axfood           1.12

Industrivärden   0.83

SCA              0.48

H&M              0.43

ABB              0

Castellum        0

Fortum	         -

Nordea           0

Nordnet          0

TeliaSonera      0
Bland mina innehav hittar vi Securitas i topp följt av Kungsleden och Axfood. Spontant har jag lite svårt att förstå att Securitas ligger där. Värderingen är inte skyhög vad jag vet och inte är det väl något bolag i kris direkt. Men visst de har höga fasta kostnader i form av personal och konkurrensen är mördande. Men det gäller ju alla konkurrenter med och jag tror att Securitas kommer fortsätta kunna roffa åt sig en del av kakan.
Kungsleden känns som en mer naturlig kandidat och det är väl ingen nyhet för någon att det varit en illa omtyckt aktie den senaste tiden.
När det gäller Axfood måste det vara värderingen som spökar. Jag tror inte jag läst nån gång att Axfood skulle vara ett illa skött bolag eller liknande. De har i och för sig inte bäst skalfördelar i branschen på grund av dess storlek men det har ju inte hindrat Axfood hittills i alla fall.
Det är intressant att se vad de här jättarna har för syn på ens innehav men jag tycker även det är intressant att se att det faktiskt finns en efterfrågan på att låna aktier även bland innehaven i min portfölj. För att blanka en aktie måste man ju som bekant låna den. Och jag skulle gärna börja låna ut mina aktier till blankare - jag måste bara flytta mina innehav först. För Skandiabanken - där jag har min depå - erbjuder inte utlåning av aktier till blankare.
Jag gjorde även en sammanställning av samtliga emittent i listan och den skall jag bjuda på i nästa inlägg som kommer upp om någon dag, vecka eller när helst andan faller på!
2014-10-08
Jag har 1000 aktier i Kungsleden och då får man lika många teckningsrätter. 3 teckningsrätter behövs sedan för att köpa en ny aktie för 35 kronor. Jag har bestämt mig för att inte sälja teckningsrätterna utan kommer köpa 333 nya aktier. Kommer alltså bara kunna utnyttja 3*333 = 999 teckningsrätter.
Kan erkänna att jag klickade på sälj för den teckningsrätt som jag får över men avbröt när jag såg att det skulle bli courtage på en sån affär :)
Jag tycker man får rätt mycket fastigheter för pengarna i Kungsleden för tillfället och det är inte omöjligt att även mitt höstinköp blir i just Kungsleden. Dock gillar jag inte riktigt nyemissionen. Hade hellre sett en inställd utdelning och en mer successiv utökning av beståndet än en nyemission. Men man kan ju inte få allt.
2014-09-17
Jag tecknade totalt 2800 preferensaktier från Akelius. Nu har jag fått besked om att jag fått 640 via Skandiabanken och jag har även fått en räkning på att betala 400 hundra stycken från Swedbank. Så 1040 blev det. Alla till kursen 320 kr.
Även om jag hade hoppats på fler är jag ganska nöjd. Det skall bli spännande att se hur kursen går när aktierna från emissionen börjar dyka upp i depåerna ut i stugorna.
2014-09-15
Redan vid förra emissionen var jag sugen på Akelius preferensaktie men jag hade mycket att stå i då och det blev inte av helt enkelt. Jag grämde mig över det och nu var jag därför desto bättre på hugget. Eftersom jag redan är kund hos Akelius spar har jag förtur till 400 aktier. Utöver dessa har jag tecknat 2 400 stycken. Totalt 2 800 aktier alltså vilket innebär att jag behöver punga ut med 2 800 * 320 = 896 000 kronor. Nu lär intresset vara stort och jag tror inte att jag blir tilldelad så mycket som jag tecknat. På tisdag eftermiddag hoppas jag få besked och det skall bli mycket spännande.
Med mina mått ser jag den här affären som kortsiktig. Mer om det senare. Först skall vi prata lite risker. Jag ser främst två risker med Akelius pref.
1. Att Akelius får svårt att betala ut utdelningen eller till och med brakar ihop. Tyvärr räcker det att marknaden tror på en försämring av kreditvärdigheten framöver för att kursen skall drabbas.
2. Att räntorna och inflationen sticker iväg. En preferensaktie är inte inflationsskyddad på grund av att utdelningen är bestämd i absoluta belopp i förhand.
Första risken är jag beredd att ta för den förhållandevis höga utdelningen. Men på sikt vill jag inte ha nästan halva portföljen i en preferensaktie på grund av punkt nummer två. Därför kommer jag sälja av i alla fall en större del av innehavet inom ett år.
Så varför är Akelius pref. attraktiv på kort sikt? Aktien handlades på omkring 355 kronor innan den nya emissionen annonserades. Nu sker emissionen till kursen 320 kronor och aktien handlas på dryga 330. Jag tror att aktien återigen kommer klättra upp mot 350 och därmed lägga sig i nivå med andra preffar som exempelvis den från Balder. Det är nog en och annan som tänker som jag och kommer sälja av ganska snabbt efter emissionen. Det kan hålla tillbaka kursen men det kan inte hålla på hur länge som helst och på ett års sikt tror jag de flesta klippare sålt av.
2014-09-13
Våren 2013
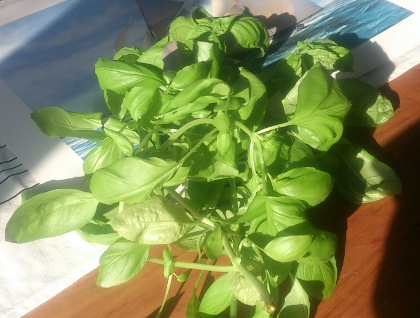
sådde jag en rejäl kruka med basilika. Plantorna levererar fortfarande kan jag lova och senaste skörden(se bild ovan) gjorde jag i veckan. Jag har skördat en till synes oändlig mängd sen sådden och nu börjar jag faktiskt bli trött på hemmagjord pesto, tomat och mozzarella-mackor och allt annat med basilika. Det passar bra nu till vintersäsongen då produktionen inte är lika frodig.
Dock har många plantor gett sig med tiden och nu är det omkring 10 härdiga kvar. Därför har jag tagit sticklingar som fick stå i vattenglas någon vecka. Dessa är nu planterade i samma kruka för att föryngra beståndet.
Jag har även sått gräslök, persilja och dill i balkonglåda men det har inte fallit lika väl ut. Allt blev mycket klent. Persilja blev det nästan inget alls med och dill blev bara en liten skörd. Gräslök funkade lite bättre men inga större mängder har kunnat skördas. Kanske skulle jag prova några av dessa i fönstret istället.
2014-08-30
I
tråden på flashbacks delforum om nationalekonomi ställs följande fråga i det första inlägget:
"Hur fungerar sambandet mellan att jag sparar 10 kronor hos en bank (inlåning till banken), som gör att banken kan låna ut 90 kronor till sina klienter? Hur fungerar det egentligen?"
Frågan har resulterat i en diskussion som i skrivande stund har 2308 inlägg! En sannerligen intressant fråga alltså. Här följer min syn på saken.
Tänk er att vi stannar tiden för en sekund. När vi drar igång tiden igen gör vi det i någon slags slow-motion där endast mina påhittade karaktärer agerar i normal takt. Därför kan vi i lugn och ro titta enbart på deras agerande och se vad det får för effekter med allt annat lika.
Anna har bestämt sig för att sätta in 10 kronor på banken och hon knallar iväg till Swedbank och sätter in sina pengar. Swedbank tar emot pengarna, gör en notering och lånar sedan ut 9 kronor av dessa till Kalle. Kalle plockar ut sina 9 kronor men tänker inte ha dem i fickan direkt, Han köper en bil för dem och säljaren av bilen går raka vägen till Swedbank för att sätt in dem. Swedbank lånar ganska snabbt ut 8 kr av dessa till ännu en kund.
Swedbank har nu lånat ut totalt 9 + 8 kr till följd av de 10 initialt insatta kronorna. Men förloppet återupprepar sig och den utlånade summan växer ännu mer. Hux flux har Swedbank lånat ut mycket mer än vad som ursprungligen sattes in. Samma pengar lånas ut flera gånger. Det många lätt glömmer är att samma pengar också sätts in flera gånger.
Men om bankerna lånar ut allt för mycket blir de sårbara och därför är de reglerade så att de inte skall kunna ha en allt för svag balansräkning. Just nu är det Basel 3-reglerna som sätter begränsningen.
Men om inte bilförsäljaren sätter in pengarna på Swedbank tänker du? - Bankerna har så många kunder att det jämnar ut sig. Om bilförsäljaren går till SEB och sätter in pengarna så kommer Swedbank förr eller senare få in pengar som lånats från SEB istället.
2014-08-24
Här är tre anledningar till varför jag ser fram emot nästa börskrasch trots att jag sitter med en miljonportfölj av aktier.
Vill köpa billigt
Även om jag har en hyfsat stor aktieportfölj har jag fortfarande bara ca 50 procent aktier(ökar aktieandelen sakta med säkert) och sparar dessutom för tillfället förhållandevis stora belopp varje månad. Jag hoppas att jag är tillräckligt bra mentalt förberedd för att sätta sprätt på bra med torrt krut så fort det börjar storma lite. Om vi skulle få en sättning på omkring 40 procent och sedan en återhämtning de följande åren tror jag att jag skulle kunna klättra rejält i min
milstolpstrappa.
AP7 Aktiefonds hävstång
Soffliggaralternativet i PPM inebär för de flesta en stor del AP7 Aktiefond och det har inte varit någon dum placering hittils. Inte minst beror detta på att fonden använder en hävstång som sist jag kollade låg på 50 procents belåningsgrad. Soffliggarna har därmed överpresterat de som valt aktivt rejält och alla är glada. Nu är det inte så att jag är skadeglad men det skall ändå bli mycket intressant att se hur debatten kommer vända om soffliggarna tappar betydligt mer än snittet ett år.
Andra bloggares strategier
Senaste åren är det många spar och ekonomibloggare som kört på med en ganska aktiv strategi. Det har blivit många inlägg av typen <Nu säljer jag XX för att värderingen är inte lika bra längre - vinsten blev 30% på 2 månader vilket jag är mycket nöjd med.> Kommer dessa bloggare vara lika aktiva i en nedgång? Kommer dom sälja av portföljen inför? Eller kommer vi få se inlägg av typen <Nu säljer jag XX. Värderingen är iofs låg men jag bedömer YY vara ännu billigare. Förlusten blev 30% på 2 månader.
Så när kommer nästa krasch? Ja, jag har ingen aning dessvärre men jag är rädd att det kommer dröja längre än de flesta tror. Jag tycker helt enkelt det är för många som har lyckats att förutse kraschen om den skulle komma inom de närmsta åren. Om det är något som är typiskt för en krasch så är det att den kommer när nästan alla minst anar det.
2014-07-09
Tidigare i vår intervjuade
Classier Corn mig. Nu ligger
intervjun uppe och jag kommer hålla koll på kommentatorsfältet för eventuella följdfrågor.
2014-07-08
Nu ligger
första avsnittet av Superspararna uppe på Kanal 5 Play. Det var en orgie i spar, snål och snylt-tips. Man fick följa en rad personer när de berättade om sina bästa råd.
Ett av paren som deltog var helt skamlösa och stod bland annat och pumpade upp ketchup i en mugg på Mc Donnalds tills de blev ivägkörda. Tjejen i paret gick även in i en affär och frågade i delikatessdisken om hon kunde få några smakprov. Dessa stoppade hon ner i en låda för att äta senare.
Andra tips var att göra eget snus och att tanka bilen långsamt för att det tydligen lurar räkneverket något. Listan kan göras lång men jag har redan glömt det mesta.
Om man förväntar sig investeringstips eller blottade siffror på förmögenheter eller liknande blir man besviken. Det var inget av den varan.