2014-09-15
Redan vid förra emissionen var jag sugen på Akelius preferensaktie men jag hade mycket att stå i då och det blev inte av helt enkelt. Jag grämde mig över det och nu var jag därför desto bättre på hugget. Eftersom jag redan är kund hos Akelius spar har jag förtur till 400 aktier. Utöver dessa har jag tecknat 2 400 stycken. Totalt 2 800 aktier alltså vilket innebär att jag behöver punga ut med 2 800 * 320 = 896 000 kronor. Nu lär intresset vara stort och jag tror inte att jag blir tilldelad så mycket som jag tecknat. På tisdag eftermiddag hoppas jag få besked och det skall bli mycket spännande.
Med mina mått ser jag den här affären som kortsiktig. Mer om det senare. Först skall vi prata lite risker. Jag ser främst två risker med Akelius pref.
1. Att Akelius får svårt att betala ut utdelningen eller till och med brakar ihop. Tyvärr räcker det att marknaden tror på en försämring av kreditvärdigheten framöver för att kursen skall drabbas.
2. Att räntorna och inflationen sticker iväg. En preferensaktie är inte inflationsskyddad på grund av att utdelningen är bestämd i absoluta belopp i förhand.
Första risken är jag beredd att ta för den förhållandevis höga utdelningen. Men på sikt vill jag inte ha nästan halva portföljen i en preferensaktie på grund av punkt nummer två. Därför kommer jag sälja av i alla fall en större del av innehavet inom ett år.
Så varför är Akelius pref. attraktiv på kort sikt? Aktien handlades på omkring 355 kronor innan den nya emissionen annonserades. Nu sker emissionen till kursen 320 kronor och aktien handlas på dryga 330. Jag tror att aktien återigen kommer klättra upp mot 350 och därmed lägga sig i nivå med andra preffar som exempelvis den från Balder. Det är nog en och annan som tänker som jag och kommer sälja av ganska snabbt efter emissionen. Det kan hålla tillbaka kursen men det kan inte hålla på hur länge som helst och på ett års sikt tror jag de flesta klippare sålt av.
2014-09-13
Våren 2013
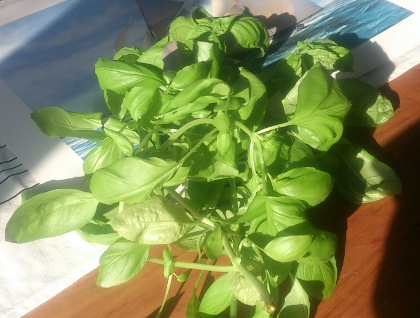
sådde jag en rejäl kruka med basilika. Plantorna levererar fortfarande kan jag lova och senaste skörden(se bild ovan) gjorde jag i veckan. Jag har skördat en till synes oändlig mängd sen sådden och nu börjar jag faktiskt bli trött på hemmagjord pesto, tomat och mozzarella-mackor och allt annat med basilika. Det passar bra nu till vintersäsongen då produktionen inte är lika frodig.
Dock har många plantor gett sig med tiden och nu är det omkring 10 härdiga kvar. Därför har jag tagit sticklingar som fick stå i vattenglas någon vecka. Dessa är nu planterade i samma kruka för att föryngra beståndet.
Jag har även sått gräslök, persilja och dill i balkonglåda men det har inte fallit lika väl ut. Allt blev mycket klent. Persilja blev det nästan inget alls med och dill blev bara en liten skörd. Gräslök funkade lite bättre men inga större mängder har kunnat skördas. Kanske skulle jag prova några av dessa i fönstret istället.
2014-08-30
I
tråden på flashbacks delforum om nationalekonomi ställs följande fråga i det första inlägget:
"Hur fungerar sambandet mellan att jag sparar 10 kronor hos en bank (inlåning till banken), som gör att banken kan låna ut 90 kronor till sina klienter? Hur fungerar det egentligen?"
Frågan har resulterat i en diskussion som i skrivande stund har 2308 inlägg! En sannerligen intressant fråga alltså. Här följer min syn på saken.
Tänk er att vi stannar tiden för en sekund. När vi drar igång tiden igen gör vi det i någon slags slow-motion där endast mina påhittade karaktärer agerar i normal takt. Därför kan vi i lugn och ro titta enbart på deras agerande och se vad det får för effekter med allt annat lika.
Anna har bestämt sig för att sätta in 10 kronor på banken och hon knallar iväg till Swedbank och sätter in sina pengar. Swedbank tar emot pengarna, gör en notering och lånar sedan ut 9 kronor av dessa till Kalle. Kalle plockar ut sina 9 kronor men tänker inte ha dem i fickan direkt, Han köper en bil för dem och säljaren av bilen går raka vägen till Swedbank för att sätt in dem. Swedbank lånar ganska snabbt ut 8 kr av dessa till ännu en kund.
Swedbank har nu lånat ut totalt 9 + 8 kr till följd av de 10 initialt insatta kronorna. Men förloppet återupprepar sig och den utlånade summan växer ännu mer. Hux flux har Swedbank lånat ut mycket mer än vad som ursprungligen sattes in. Samma pengar lånas ut flera gånger. Det många lätt glömmer är att samma pengar också sätts in flera gånger.
Men om bankerna lånar ut allt för mycket blir de sårbara och därför är de reglerade så att de inte skall kunna ha en allt för svag balansräkning. Just nu är det Basel 3-reglerna som sätter begränsningen.
Men om inte bilförsäljaren sätter in pengarna på Swedbank tänker du? - Bankerna har så många kunder att det jämnar ut sig. Om bilförsäljaren går till SEB och sätter in pengarna så kommer Swedbank förr eller senare få in pengar som lånats från SEB istället.
2014-08-24
Här är tre anledningar till varför jag ser fram emot nästa börskrasch trots att jag sitter med en miljonportfölj av aktier.
Vill köpa billigt
Även om jag har en hyfsat stor aktieportfölj har jag fortfarande bara ca 50 procent aktier(ökar aktieandelen sakta med säkert) och sparar dessutom för tillfället förhållandevis stora belopp varje månad. Jag hoppas att jag är tillräckligt bra mentalt förberedd för att sätta sprätt på bra med torrt krut så fort det börjar storma lite. Om vi skulle få en sättning på omkring 40 procent och sedan en återhämtning de följande åren tror jag att jag skulle kunna klättra rejält i min
milstolpstrappa.
AP7 Aktiefonds hävstång
Soffliggaralternativet i PPM inebär för de flesta en stor del AP7 Aktiefond och det har inte varit någon dum placering hittils. Inte minst beror detta på att fonden använder en hävstång som sist jag kollade låg på 50 procents belåningsgrad. Soffliggarna har därmed överpresterat de som valt aktivt rejält och alla är glada. Nu är det inte så att jag är skadeglad men det skall ändå bli mycket intressant att se hur debatten kommer vända om soffliggarna tappar betydligt mer än snittet ett år.
Andra bloggares strategier
Senaste åren är det många spar och ekonomibloggare som kört på med en ganska aktiv strategi. Det har blivit många inlägg av typen <Nu säljer jag XX för att värderingen är inte lika bra längre - vinsten blev 30% på 2 månader vilket jag är mycket nöjd med.> Kommer dessa bloggare vara lika aktiva i en nedgång? Kommer dom sälja av portföljen inför? Eller kommer vi få se inlägg av typen <Nu säljer jag XX. Värderingen är iofs låg men jag bedömer YY vara ännu billigare. Förlusten blev 30% på 2 månader.
Så när kommer nästa krasch? Ja, jag har ingen aning dessvärre men jag är rädd att det kommer dröja längre än de flesta tror. Jag tycker helt enkelt det är för många som har lyckats att förutse kraschen om den skulle komma inom de närmsta åren. Om det är något som är typiskt för en krasch så är det att den kommer när nästan alla minst anar det.
2014-07-09
Tidigare i vår intervjuade
Classier Corn mig. Nu ligger
intervjun uppe och jag kommer hålla koll på kommentatorsfältet för eventuella följdfrågor.
2014-07-08
Nu ligger
första avsnittet av Superspararna uppe på Kanal 5 Play. Det var en orgie i spar, snål och snylt-tips. Man fick följa en rad personer när de berättade om sina bästa råd.
Ett av paren som deltog var helt skamlösa och stod bland annat och pumpade upp ketchup i en mugg på Mc Donnalds tills de blev ivägkörda. Tjejen i paret gick även in i en affär och frågade i delikatessdisken om hon kunde få några smakprov. Dessa stoppade hon ner i en låda för att äta senare.
Andra tips var att göra eget snus och att tanka bilen långsamt för att det tydligen lurar räkneverket något. Listan kan göras lång men jag har redan glömt det mesta.
Om man förväntar sig investeringstips eller blottade siffror på förmögenheter eller liknande blir man besviken. Det var inget av den varan.
2014-07-04
Den här tiden på året är den jag gillar allra mest. Det är ljust och varmt, semestern närmar sig och växtligheten står i sin fulla prakt. Jag har en veckas jobb kvar innan semester och tiden rullar på bra. Som om inte det är nog värderas portföljen inklusive kassa nu för första gången till över 2 miljoner av Mr Market. I vanlig ordning är det både besvärande och glädjande. Jag vill ju köpa mer aktier ett tag till.
När det gäller affärer så är det inte helt torrt på den fronten. Senaste helgen spenderades på Öland och där hittade jag en liten fin skalkniv(se bild ovan) för 1 kr på loppis. Jag har anledning att tro att den är av ganska bra kvalité eftersom bladet är taperat vilket innebär att det inte är jämntjockt som vilken plåtbit som helst. Nej det är tjockast inne vid handtaget och smalnar sedan successivt av ut mot spetsen. Ett riktigt fynd enligt mig. Vad skall man då med en skalkviv till undrar du kanske. Jo, jag är egen nog att skala potatis med mera med kniv. När man väl fått in snitsen är det en härlig känsla.
Vidare fick jag i veckan sålt en solpanel som jag har haft stående oanvänd något år. Hade tänkt att den skulle komma till användning med det blev inte av och jag tappade suget på det projektet. Jag fick 1800 kr och 100 kr för hemkörning. Det var jag riktigt nöjd med för jag hade inte gett mer än 1800 kr själv. Att sälja av grejer som står oanvända är något jag vill ägna mig mer åt. Det finns lite att ta av kan jag lova och jag skall försöka att ha åtminstone nånting ute på annons i stort sett hela tiden. Men på semestern är jag ut på vift så nu får det vänta lite.
På kvällarna tar jag gärna en tur med cykeln. Antingen ger jag mig ut på landsbygden och trampar mig slut eller så glider jag bara runt i stadsmiljö. Jag cyklar gärna där jag aldrig varit och ibland kan jag till och med göra som en östgöte och cykla gata upp och gata ner och glana. Bara för att få se varje liten del av staden. Det är fascinerande hur många områden som man aldrig varit i och ibland kan man hitta små guldklimpar på det här sättet. Bland annat har jag hittat två helt ok tennisplaner med nät, linjer och allt där man kan spela helt gratis.
2014-06-22
I Kaliforniens stora vågor hade jag tyvärr sönder en kite genom att tappa ner den i vattnet. Den togs snabbt av en rejäl våg och då är det inte mycket mer man kan göra än att släppa kiten och hoppas på det bästa. Den flyter då fint in till stranden och när man själv simmat in får man domen för sin bristfällighet. I det här fallet hade min kära trotjänare från 2007 rivits sönder rätt rejält.
Min bedömning var först att skadorna borde gå att laga men det var inget jag skulle ge mig på själv. Körde iväg med den till en kitereparatör men han ville inte ta sig an den. Han tyckte den var för gammal och att skadorna var allt för stora. Det slutade med att jag köpte en ny kite.
Så vad gör man med en söndrig kite? Idag har jag i alla fall utnyttjat en liten bit av den. Dagens projekt har nämligen varit att sy mig en sjömanssäck. Av gammal hävd skall man själv sy sin sjömanssäck och gärna av ett gammalt segel som tjänat en troget under många år.
Även om det blev några missar är jag mycket nöjd med säcken. En sjömanssäck är praktisk på så vis att i förhållande till hur mycket den rymmer så tar den väldigt lite plats när den är tom. Och det är precis vad som behövs på en båt där det ofta är dåligt med plats att stuva ner diverse stora väskor. Det skall bli spännande att använda den och se om den håller in action. Det finns gott om material att göra en till förbättrad variant om den skulle visa sig för klen.
Symaskinen jag använt har jag kommit över alldeles gratis. Men den historien får vi ta en annan gång.
2014-06-12
Kan ni tänka er något mer frestande än ett uppfriskande lagom tempererat glas flädersaft en varm sommardag. Helst skall den vara hemgjord och nästan gratis det klart och nu är det i så fall dags att ge sig ut på fläderjakt, i alla fall hör i söder.
Igår såg jag ett par plocka stora vita blomflak och funderade en sekund på vad det kunde va. Måste vara fläder tänkte jag. Den upptäckten öppnade ögonen på mig och sen dess har jag sett fläderbuskar både här och där på allmänna platser längs trottoarer och cykelbanor. Om man inte hittar något i sin omgivning kanske
fruktkartan.se kan vara till hjälp.
Själv är jag inte så mycket för saft över huvud taget och har aldrig gjort flädersaft. Men en av mina minst husmoderaktiga kompisar vet jag har gjort en sats så det kan inte vara särskilt betungande.
2014-06-11
Den senaste helgen blev ju med hjälp av nationaldagen en långhelg för oss kontorsråttor. Då passade jag på att läsa Rich Dad Poor Dad av Robert T. Kiyosaki.
Jag ger boken tre cyklar av fem. Den innehöll mycket matnyttigt men även en del mindre givande avsnitt.
Många sidor ägnades åt att berätta om hans fantastiska affärer. Han gjorde bland annat en affär där han utan en krona på fickan budade på en fastighet för att sedan lyckas sälja vidare affären till någon annan innan han behövde betala. Detta på grund av att han visste att fastigheten var värd mer än vad den såldes för. Den här typen av berättelser tycker jag inte är så himla givande. Det är väl inget nytt att om man råkar komma över något billigt och vet att det går att sälja för mer så kan man gaska lätt tjäna pengar. Det svåra är är att skaffa sig den här kunskapen och det beskriver Robert Kiyosaki bara på väldigt hög nivå. Han menar att det handlar om att lära sig redovisning och ekonomi. Att man inte skall slita på ett jobb dag ut och dag in för då ser man inte alla möjligheter som står rakt framför näsan. Man skall använda sig av advokater och mäklare och betala dem rikligt. Kurser och seminarium är inte heller något man skall snåla på.
Vidare menar Robert Kiyosaki att du inte skall jobba för pengar utan pengarna skall jobba för dig. Jobba skall man däremot göra för att lära sig. Själv sa han upp sig från ett bra jobb för att börja sälja kopiatorer - just för att lära sig sälja. När han var en av toppsäljarna på det jobbet hoppade han på nästa tåg. Det viktigaste att lära sig är att bli ekonomiskt läs och skrivkunnig som Robert kallar det. Men även om man blivit det finns risk att man inte blir ekonomiskt oberoende och det beror i så fall på rädsla, cynisk inställning, lättja, dåliga vanor eller arrogans. Samtidigt skriver han på ett ställe att om man inte har självdisciplin så är det ingen ide att man fortsätter läsa.
Titeln anspelar på att boken till stora delar består av lärdomar från hans egen pappa - 'Poor Dad' - och hans kompis pappa - Rich Dad. Poor Dad är högt utbildad och har bra lön men ser sitt stora hus i fina området som sin bästa investering trots alla utgifter som det drar med sig. Han lånar till det mesta vitt och brett och kommer därför aldrig riktigt ikapp. Rich Dad är utan utbildning och bor enkelt, har gammal bil och driver diverse företag. Han börjar tidigt undervisa Robert och hans kompis på ett demonstrativt sätt genom praktiska moment.
Robert får lära sig en egen definition av begreppet tillgång. En tillgång är något som genererar pengar. En bil eller villa är alltså inte några tillgångar eftersom de kostar pengar. Man skall köpa uteslutande tillgångar för det man tjänar för att sedan betala sina utgifter med det som tillgångarna avkastar. Det handlar om att betala sig själv först som upprepas så många gånger i klassikern Den rikaste mannen i Babylon. Just det här drar Robert till sin spets och menar att han prompt betalar sig själv enligt plan även om det innebär att pengarna inte kommer räcka månaden ut på grund av det. Det faktum att pengarna inte kommer räcka skall nämligen sporra till att få in ännu mer pengar på andra sätt och man tvingas därför till att använda sin kreativitet och sitt ekonomiska IQ.
Jag tror ni börjar förstå hur jag menar med att boken bygger lite väl mycket på allmänna goda råd som skall ge utdelning i längden men som låter lite galna och riskfyllda.
I den kommande helgen skall jag dock praktisera några av råden. Jag skall nämligen jobba gratis, alltså inte för pengar utan för att lära mig. Det blir som ljudtekniker på en festival, jag får dock mat och husrum så det blir en billig helg i alla fall. Jag ser även mycket fram emot den - det är för mig kul jobb och jag får allt praktiskt serverat i en trevlig miljö!