2017-02-13
Nu har jag fått och betalat första E-fakturan från Shell där jag har ett kreditkort som jag berättat om tidigare.

Som väntat så var inte hela skulden 'förtryckt' på E-fakturan utan istället det minsta beloppet att betala som i mitt fall var 0 kr efter som Shell tydligen erbjuder en betalningsfri månad.

Men det gick att få upp hela fakturan med ett klick och där står den totala skulden. Sen är det bara ett redigera betalningen. Lite irriterande men inte så farligt.

Därmed funkar allt som förväntat och jag får nu 1% återbäring på allt jag handlar med kortet. Återstår bara att se hur länge det roliga vara. OKQ8 som jag hade tidigare sänkte till 0.3 % för något år sedan.
2017-02-12
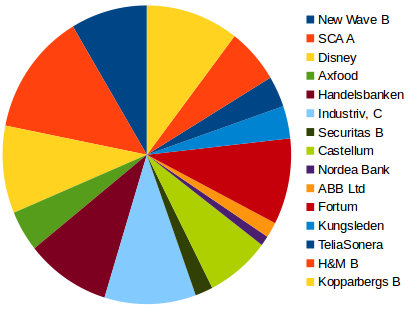
Bilden visar min aktieportfölj som den ser ut i dagsläget. Sorteringen är baserad på totalavkastning där New Wave B har avkastat bäst hittills och Kopparbergs B sämst.

Och nedan följer en lista på samtliga investeringar sorterad på marknadsvärde.

Innehav           Fördelning
    
Aktier                65,00 %
SCA A                  8,70 %
Kopparbergs B          6,80 %
Industriv, C           6,60 %
Handelsbanken          6,20 %
Disney                 6,10 %
Fortum                 6,10 %
New Wave B             5,60 %
Castellum              4,70 %
H&M B                  3,90 %
Axfood                 2,90 %
Kungsleden             2,30 %
TeliaSonera            2,20 %
Securitas B            1,30 %
ABB Ltd                1,10 %
Nordea Bank            0,70 %

Preferensaktier       14,40 %
Akelius Pref          14,40 %

Ränta                 20,40 %
SparkontoSuperFlex    18,00 %
Akelius, 12 mån        1,60 %
Kassa, Skandiabanken   0,40 %
Hoist                  0,30 %
Kassa, Nordnet         0,10 %

Råvaror                0,20 %
Guld                   0,20 %


Värdet ligger totalt på drygt 3.1 miljoner.

Guldet består av ett guldhalsband som jag tog in i portföljen för skoj skull och för att få en automatisk jämförelse mot guld.

Läs också Portfölj 29:e jan 2016
2017-01-12
Jag fick som lite grabb lära mig att mak kan sätta ett gummiband runt handleden för att komma ihåg att jag skulle till tandläkaren eller liknande. Det får ju inte vara så spänt att det stoppar blodflödet men eftersom man inte är van att ha ett gummiband runt handleden så kommer det kännas ändå. Lite på samma sätt som att man känner att man inte har armbandsuret på sig om man annars alltid bär det.

Varje gång man tänker på gummibandet kommer man på att man skall till tandläkaren och missar därför knappast det. Just den här tillämpningen har väl ersatts av mobilernas alarm och kalendrar idag men det finns andra tillfällen då alarm inte gör sig lika bra.

Vi har nämligen en låda i hallen där vi lägger glas som skall källsorteras och min tanke är att jag skall ta med mig några flaskor när jag ändå går ut och passerar soptunnan(i Lund har vi stora soptunnor med fack för glas, metall, plast m.m.). Jag är dock helt hopplös på att komma ihåg detta. Men i dagarna bestämde jag mig för att testa det gamla gummibandstricket och fäste helt enkelt ett rejält gummiband runt handtaget på ytterdörren och det har gjort underverk. Så fort jag känner gummibandet i handen kommer jag att tänka på varför det sitter där och kollar direkt om det finns glas att ta med ut.

Med tiden tror jag att det här nu kommer bli en vana. Även om jag tar bort gummibandet så kommer det sitta i ryggen att kolla efter glas så fort jag går ut genom dörren.
2017-01-10
Efter 10 år och ca 10 000 mil är nu min trotjänare från 1998 nu såld.

Det var en Mazda 626 och jag köpte den i december 2006 när den hade gått ca 12 000 mil för 45 000 kr. Nu när jag sålde den fick jag 2 000 kr.

Den hade en rad fel som jag inte hade brytt mig om att fixa och droppen som fick det att rinna över var när den blev underkänd på besiktningen pga rostangrepp på ett bromsrör samt att ABS-systemet var ur funktion. Det i kombination med att nya sommardäck behövdes samt att dyra saker så som utsliten lamell, lambda-sond eller katalysator kan drabba en när som helst med en såpass gammal bil så tror jag det var klokast att gör sig av med den.

Eftersom jag varken använder budget eller för kassabok vet jag inte riktigt vad bilen har kostat mig under de här åren men nedan följer en uppskattning:


Beskrivning    Kostnad(SEK)
Värdeminskning       43 000*
Fordonsskatt         20 000
Försäkring           27 000
Besiktning            5 000
Däck                    500
Bränsle             112 000 (0.8 l/mil)
Service              15 000
Övr. rep./underhåll   5 000

Totalt:             227 500  


Det blir 22 750 kr per år eller 1896 kr per månad. Eller 22.75 kr per mil. Det är lite mer än jag trodde. Notera att jag har gratis parkering(jag har inte räknat med div parkeringsavgifter på flygplatser m.m. men hemma parkerar jag utan kostnad).

Jag har dessutom fixat den mesta servicen så som att byta olja/filter, däck, bromsbelägg, bromsskivor och liknande själv. Största delen av tiden har jag haft enbart trafikförsäkring. Däckkostnaden har varit fantastiskt låg med hjälp av att jag nästan fick i stort sett nya vinterdäck av min sambos pappas kollega(!) samt att de däck som var med vid köpet var helt ok.

Värdeminskningen har även den varit låg med 4 300 kr per år. Med en dyrare och nyare bil kan den utan vidare uppgå till det tiodubbla iaf de första åren.


1000 mil per år är också en förhållandevis låg körsträcka. Jag har bara haft bilen för nöje, sällan kört den till jobbet eller affären och liknande.

Som ni säkert hört många gånger förut, det kostar med bil och detta uppenbarligen även om man gör så gott man kan för att hålla kostnaderna nere.

Nu när jag spanar ny bil märker jag också att priserna gått upp. Om jag skall göra ett motsvarande köp som jag gjorde för 10 år sen - en Mazda 2008 som gått 12 000 mil - får jag punga upp med runt 70 000 kr. Vilket troligtvis kommer innebära högre värdeminskning.

* Jag behöll bilradion som jag skall sätta i pappas båt. Jag har även kvar 4 LM-fälgar som jag tänkt sälja separat. Vet dock inte hur mycket jag får sålt dem för ännu.

2017-01-08
Swedbank Robur Global Access är en relativt nystartad global indexfond med årlig avgift* på låga 0.20 %

Lite oväntat kommer fonden från Swedbank Robur som inte annars är kända för låga avgifter direkt.

Fonden strävar efter att följa utvecklingen av MSCI World Net som är ett globalt aktieindex som inkluderar utdelningar. Samtidigt skall den följa Swedbank Roburs policy för ansvarsfulla investeringar.

Med 0.20 % i avgift lägger den sig under tidigare prispressare i sektorn så som Länsförsäkringar Global Indexnära med årlig avgift på 0.22 % och SPP Aktiefond Global med årlig avgift på 0.31 %

* Med årlig avgift menar jag den av Morningstar angivna årliga avgiften. Till skillnad från förvaltningsavgiften inkluderar den årliga avgiften i stort sett alla kostnader som belastar fonden så som courtage och depåkostnader.

- Det här inlägget är inte sponsrat utan bara skrivet i all välmening som ett tips till er läsare -
2017-01-07
Jag har tidigare tidigare definierat milstolpar i form av en milstolpstrappa som jag ser fram emot.

Nu ligger jag äntligen på steg 3. Mina kostnader täcks av kapitalinkomster.

Så här såg det ut i snitt per månad för 2016. Alla siffror efter ev. skatt.

Inkomster:                  31 591 kr

Sparat:                     24 300 kr

Utgifter:                    7 291 kr

  - varav fasta kostnader:ca 3 000 kr

  - varav hyra:              2 400 kr

Kapitalinkomster:            7883 kr


Pga av mitt tuffa mål som jag nyligen klarade har jag ansträngt mig lite extra för att hålla ner kostnaderna de senaste två åren. Nu väntar successivt ökade kostnader och jag tänker mig att utgifterna kommer öka ungefär i takt med mina kapitalinkomster. Nu kan ju många innehav sänka eller ställa in utdelning samtidigt så det kan bli annorlunda men så länge jag har jobbet kvar kommer jag ju i alla fall skjuta in pengar i portföljen som bidrar till högre kapitalinkomster för varje år som går.

Läs också: Milstolpstrappan 2015
2017-01-06
Det såg länge bra ut för Sparatilltusen-portföljen under 2016 men efter köpet av Kopparbergs i höstas tappade den och låg under en tid efter min referensinvestering. Men på sluttampen lyckades ändå portföljen ta sig förbi om än med liten marginal.

Avkastningen stannade på 10.3 % efter skatt som jag jämför med Avanza Zero i en ISK som efter skatt har gett 8.86 %.

Här följer en flerårssammanställning:


Allt utom årtal nedan i procent.
År       AZ ISK-skatt Referens  Sparatilltusen
2010  24.59  0.837    23.55     33.33
2011 -11.62  0.75    -12.28     -6.0
2012  16.34  0.495    15.76      8.9
2013  25.58  0.447    25.02     32.5
2014  14.04  0.627    13.32     12.6
2015   2.21   0.27     1.93      6.6
2016   9.32   0.42     8.86     10.3

Medel:                10.88     14.03
Ackumulerat:          97.23    139.43


Att jag ligger 'indexnära' är inte så förvånande med tanke på förhållandevis många innehav i portföljen och den köp-och-behåll-strategi jag har. Det känns naturligtvis bra att ligga på rätt sida om index men är rädd att det varit mer tur än skicklighet. Men det är helt klart kul så länge det varar.

Läs också: Resultat 2015
2017-01-04
Det har blivit dags att sammanfatta 2016 och i vanlig ordning kommer jag dela upp den saken på flera inlägg.

Först ut är mina affärer under 2016:

Affär  Datum       Aktie         Antal        Kurs
Köp    2016-05-12  Walt Disney     200  101.58 USD
Köp    2016-10-07  Kopparbergs B   700 273.40 SEK
Köp    2016-10-17  Kopparbergs B   200  250.00 SEK
Sälj   2016-11-14  Nordnet B       450   37.60 SEK
Sälj   2016-11-14  Handelsb. A    1500  123.51 SEK
Köp    2016-11-14  Handelsb. B    1500  121.30 SEK
Köp    2016-11-29  Volati          100 58.00 SEK
Sälj   2016-11-30  Volati          100 62.50 SEK


Försäljningen av Nordnet var pga budet som kom. Jag fick 60 öre över budet och kunde inte då motstå att sälja. Jag lekte dock med tanken på att behålla mina aktier och tacka nej till budet med risk för att få dem tvångsinlösta.

Nytt för 2016 var att jag ägnade mig lite åt 'trading'. Jag är glad att jag kom undan med en klackspark i Volati och jag kommer passa mig noga för den typen av trades framöver. Då känns bytet från Handelsbanken A till B mer tryggt även om det finns risker där med. Kursen kan teoretiskt dra iväg precis vid bytet och dessutom kan det bli likviditetsproblem.

I övrigt är det mina vanliga vår och höstköp som 2016 fick bli Walt Disney och Kopparbergs.

Läs också: Affärer 2015
2017-01-03
I början av 2015 satte jag upp ett ambitiöst mål. Jag skulle under de kommande två åren inte spendera mer än vad jag under dessa år hade i kapitalinkomster efter skatt. Kapitalinkomster är i mitt fall räntor från diverse räntekonton och utdelningar från aktier. Jag räknar inte in eventuella reavinster från försäljningar av aktier.

Nu står det klart att jag klara målet. Man kan se det som att jag investerat allt jag tjänat och sen levt på investeringarnas avkastning. Eller så kan man se det som att jag återinvesterat avkastningen och under 2015 sparat 80% av nettoinkomsten och 77 % under 2016.

En liten sammanställning hur det sett ut under de här två åren i snitt per månad:


År       Lön  Sparat Utgifter    Avk.  Skillnad
2015  33 226  26 458    6 767  6 236       -531
2016  31 591  24 300    7 291  7 883        592

Alla siffror i SEK och efter skatt.

Skillnad längst till höger innebär skillnad mellan avkastning och utgifter. Totalt har jag alltså haft ett överskott med 592 – 531 = 61 kr per månad och klarade därmed målet.

Det känns naturligtvis bra att ha klarat målet. Det har inte varit helt utan fusk. Jag har under den här tiden slitit på kapitalvaror så som bil, sportutrustning, cyklar och elektronik utan att köpa nytt och nu står jag med  ett uppdämt behov av inköp. Men jag har ändå hopp om att fortsätta på spåret att inte spendera mer än vad jag får in på kapitalportföljen. Om man bara tittar på 2016 hade jag ett överskott på 592 kr i månaden. Vid oförändrade kostnader hade detta överskott ökat ännu mer under 2017 pga utdelningshöjningar och sparande. Det ger en ganska bra marginal för att höja mina kostnader, bland annat för inköp av prylar.

Innan jag sätter ett nytt mål skall jag njuta lite av att ha klarat mitt gamla.
2016-12-14
Roger Akelius lovar att han skall dubbla upp alla gåvor till Läkare utan gränser under december. Jag swichade in en tusenlapp och Läkare utan gränser får därmed 2 000 kr. Ett fint arbitrage på 100% med andra ord.

Man kan läsa mer på  di.se hur det går, ex här.

Läkare utan gränsers swishnummer hittar man här.
Mina favoritbloggar:
Lundaluppen
40procent20år
Fundamentalanalysbloggen
petrusko
Utdelningsseglaren
Gunnars tankar och funderingar
Stockman.nu
ägamintid

Kontakt:
På twitter - @sptusn
Via mail - sparatill@gmail.com
Spara till tusen
2015-12-07
Skall man flytta befintliga innehav till ISK eller inte?

Det här är en fråga som inte är helt enkel att ge ett klart svar på. Anledningen är att det är så många okända parametrar som spelar in. Hur kommer statslåneräntan utvecklas? Hur kommer skattereglerna för ISK eller direktägande ändras framöver? Hur kommer marknadsvärdet för innehavet utvecklas? Hur kommer utdelningen se ut framöver?

Dessutom spelar det in på hur lång sikt man i regel behåller innehav. Här tycker jag dock att man kan göra det ganska enkelt för sig i alla fall när det gäller huruvida man skall flytta befintliga innehav. Om man har placeringar på kort eller medellång sikt tänker jag att det löser sig själv eftersom man då säljer ganska snart i vilket fall.

Hädanefter håller jag mig således till hur jag tänker i mitt fall. Sparande på mycket lång sikt.

Att spara på mycket lång sikt innebär att man inte behöver tänka så mycket på reavinstskatten. Jag har helt enkelt inga planer på att sälja och kommer därför aldrig att behöva betala reavinstskatten. Jag koncentrerar mig därför mer på utdelningarna. Vidare är min grundinställning att jag hellre skattar på vinster än att skatta oavsett vinst eller förlust. Därför är jag inte en lika stor ISK-hyllare som de flesta andra. Dock kör jag på ISK i de fall där jag vet att jag även på kort sikt tjänar på ISK. I praktiken handlar det här om att bara skatten på utdelningar många gånger blir högre än ISK-skatten. Skulle dessa förhållanden ändras kostar det ju så lite att hoppa ur ISKn igen.

1. Placeringar som värderas under inköpspris

Här flyttar jag över om utdelningen är såpass hög att skatten på utdelning vid direktägande högre än skatten i ISK. Det fina med ISK är att man inte låser in sig. Det går bra att flytta tillbaka igen om förhållandena skulle ändra sig.

2. Placeringar som värderas långt över inköpspris

Jag har några innehav utanför ISK som gått upp så mycket att jag vid en flytt till ISK skulle få så mycket färre aktier att dessa skulle dela ut mindre före skatt jämfört med vad jag får i dagsläget efter skatt. Detta på grund av att jag helt enkelt inte kan köpa tillbaka lika många aktier efter att reavinstskatten betalats in.

3. Övriga placeringar

Om ett innehav gått upp lite grann så är situationen lite svårare. Hittills har jag låtit dessa innehav vara men jag måste erkänna att det är lite känslor inblandade här. Jag hoppas på en sättning så att jag skall kunna flytta över dem till, i det här avseendet, mer fördelaktiga kurser.

4. Specialfallet med dyra fonder som gått upp mycket

Jag har inga dyra fonder men jag vet att många andra har. I det här fallet hade jag successivt under många år lämnat dessa fonder och bytt över till aktier eller billiga indexfonder i ISK.
2015-12-05
Nu har alla mina utdelningar ramlat in för 2015 och en redovisning av dessa följer nedan.


Aktie   |   Före skatt | Efter skatt

H & M B            487           341
Industriv. C     7 500         7 031
Nordea Bank      1 154           807
TeliaSonera      6 000         5 913
ABB Ltd          1 128           790
Kungsleden       1 999         1 399
Axfood           2 890         2 023
Securitas B        900           900
Nordnet B          450           315
SCA A            5 250         3 675
Fortum          16 271        11 389
Castellum        3 680         3 680
New Wave B       3 000         3 000
Akelius Pref    25 400        25 400

Summa           76 111        66 665


All siffror i SEK.

Den blandade skattesituationen beror på att innehav ligger helt eller delvis i värdepappersdepå respektive ISK.

Jag har som eventuellt är bekant en 'köp och behåll'-strategi som innebär att jag inte säljer aktier och att vissa inköp har gjorts för flera år sen. Jag är mycket nöjd att samtliga innehav fortfarande tjänar och delar ut pengar.

Förra årets sammanställning av utdelningar hittar ni här
2015-10-29
Höstens köp fick bli 1500 Handelsbanken A till kursen 115.9 SEK som genomfördes tidigare i eftermiddag.

Jag tror att Sveriges bankoligopol kommer hålla stånd ett bra tag till och även om konkurrensen är mördande inom vissa ganska smala områden från nischbanker är den till närmast obefintlig på andra områden när det exempelvis gäller företagskunder.

Jag tror inte heller att någon utländsk jätte kommer försöka ta en del av den Svenska marknaden. Det borde ju isåfall redan ha hänt och min erfarenhet är att generellt är det gynnsamt att vara bankkund i Sverige jämfört med de flesta andra länder. Inte minst jämfört med USA som jag har personlig erfarenhet av. Svenska banker är helt enkelt trots allt rätt så effektiva och utländska banker har inte så mycket att tillföra.

Värderingarna skulle jag säga fortfarande är präglad av finanskrisen 2008 och dagens värderingar ser naturligtvis höga ut om man jämför med den tiden men i relation till vinsterna tycker jag inte det ser så farligt ut.

Att valet föll på just Handelsbanken är mest känsla. Jag har fått uppfattningen att av de hatade fyra storbankerna så är ändå Handelsbanken minst hatad. Satsningen i Storbritannien och Nederländerna är dessutom spännande och även som jag normalt sätt inte är lika tillväxtfixerad som de flesta så tror jag faktiskt att Handelsbanken har något att komma med på dessa marknader delvis med tanke på den erfarenhet jag nämnde ovan.

Ytterligare en faktor är att två ekonomibloggare som jag har stort förtroende för gillar just Handelsbanken. Bloggarna jag pratar om är naturligtvis Lundaluppen och Fundamentalanalysbloggen.

Sist men inte minst närmar jag mig index i och med det här köpet och det ser jag som en fördel med tanke på att jag på senare år börjat tvivla allt mer på min förmåga att överprestera index genom aktiva val av aktier.

2015-10-19
Jag vet inte hur många artiklar, tweets, kommentarer, blogginlägg med mera jag sett om att avdragsrätten för privat pensionssparande försvinner vid årsskiftet. Inte nog med det. Jag har sett nästan lika många artiklar om att det fortfarande är någon miljon som verkar ha missat alltihop eftersom de fortsätter med sitt pensionssparande och därmed kommer bli dubbelbeskattade inom en snar framtid.

Det pratas om att staten inte informerat ordentligt och att de hemska bolagen som erbjuder pensionsprodukterna in informerat de heller. Även om jag själv inte är särskild representativ så har jag dock svårt att tro att någon helt missat det som jag sett många, många gånger vid det här laget.

Men varför avslutar de inte sitt sparande då?

Det är inte så konstigt. När det gäller förändringar vet vi ofta vad som behöver göras men vi orkar inte ta tag i det. Jag påstår alltså att den stora majoriteten av de som fortfarande pensionssparar är väl medvetna om dubbelbeskattningen som snart kommer men de har helt enkelt inte kommit till skott med att avsluta sparandet på grund av att de inte orkar ta tag i det. Ingen kan väl ha missat det här fenomenet och jag känner igen det inte minst från mig själv.

Det är alltså inte mer information från staten som folket behöver i den här frågan utan snarare sekreterare som tar hand om den operativa handling som krävs och ringer det där telefonsamtalet om att avsluta inbetalningarna. Men det hade inte blivit billigt för staten att bjuda på den hjälpen.

Inte tycker jag att det är någon katastrof heller för den delen. Det är ju inte så att dessa pengar går raka vägen till satan själv om man säger så. De går ju in i statskassan och bekostar skola, vård och omsorg med mera och gör att skattebördan blir lite lättare för oss andra.

Så fortsätt gärna med ert pensionssparande ni som ännu inte avslutat det!
2015-10-01
För ett tag sen började jag lite försiktigt att skriva om förvaltning åt andra med ett inlägg om själva verkställandet av de råd man ger.

Nu tänker jag fortsätta med lite allmänna tankar hur man kommer igång och några problem som man ställs inför.

Att hjälpa till med förvaltning till familj och vänner är känsligt. Tänk om man helt enkelt ger dåliga råd som resulterar i rejäla förluster. Tänk om man har otur i timingen. I mitt fall är det dessutom så  att 'klienterna' inte bett om mina råd rakt ut. De jag hjälper tillhör närmsta familjen och det är snarare så att jag inte står ut att vara medveten om misären utan att agera än att de frågat om hjälp. Det gör det hela ännu lite mera känsligt.

Mina klienter har alla en hyffsad sparad peng och man kan ganska bra sammanfatta dem som storbanksdrömkunder. Räntakonton med nollränta. Dyra 'aktiva' aktiefonder och blandfonder i vanlig depå. Efter några års börshause har naturligtvis även dessa fonder gått upp och därvid uppkommer en nätt reavinst vid försäljning. Detta är det första konkreta problemet. När det kommer till personer som inte vet vad reavinst eller ISK är för något kan det bli lite svårt att förklara varför mina råd lett till att de måste betala en rejäl restskatt något år efter verkställandet.

Min lösning på problematiken är att jag går in försiktigt och gör små förändringar snarare än att stöpa om allt helt. När det gäller räntekonton är det väl inga större problem men med aktiefonder är min tanke att göra förändringar på omkring 7 % av portföljvärdet varje år. Vilka förändringar det blir beror på hur sammansättningen i portföljen ser ut och i vilken riktning jag vill.

Strategin ger fördelen att det inte blir några chocksummor i reavinstskatt samtidigt som timingrisken minskar markant. Hittills känns det mycket bra.
2015-09-22
Ingves har det inte lätt. Sedan 1994 har Sverige haft nettoexport vilket innebär att vi sålt mer varor och tjänster till utlandet än vi producerat. Förr eller senare måste betalningen för detta växlas till SEK vilket sätter press på kronan i riktning uppåt. Dessutom blir en hel del varor faktiskt billigare pga teknisk utveckling och större tillverkningsserier. Eftersom Riksbanken själv satt ett inflationsmål på 2 procent blir deras uppgift som att hålla ner vattennivån i en tunna som sakta, droppe för droppe, fylls med vatten. Visst har dom kraft att skvätta ut någon liter med hjälp av en räntesänkning men dropparna droppar dygnet runt och vinner i längden.

Om man tittar på grafen ovan är det ganska uppenbart att Riksbanken inte fattar vad de håller på med. Vad sägs om att ge fasen i att göra prognoser om de gång på gång visar sig vara fel. Inte nog med att Riksbanken gör prognoser. Ledamöterna baserar dessutom sina beslut på dessa prognoser. Eftersom effekten av en ränteändring tar sisådär ett halvår för att slå igenom baseras besluten på prognoser om hur situationen kommer se ut om ett halvår. Det låter ju fantastiskt bra. Men om prognoserna inte stämmer så blir det inte så bra.

Jag tycker att riksbanken borde hålla sig till det uppdrag de har fått. Att upprätthålla ett stabilt penningvärde. Ett stabilt penningvärde för mig är att kronans värde inte sjunker eller stiger i allt för hög takt. Säg att försöka hålla inflationen på -2 till 2 procent. Det hade varit betydligt enklare för Riksbanken att upprätthålla. Låt vattnet stiga i tunnan bara det inte går allt för fort.

En sådan lösning är naturligtvis inte utan problem. Deflation är politikernas mardröm då massor av statens utgifter, ex barnbidrag och CSN, inte räknas upp med inflationen. När det gäller statens inkomster är det annorlunda då de ofta är av procentuell karaktär, så som Moms och arbetsgivaravgifter. Det innebär i praktiken att utgifterna sakta sänks utan att folket klagar allt för mycket och därför kan valfläsk utlovas var fjärde år. Vidare drar staten in ofantliga summor på vad jag kallar inflationsskatt. Den skatt man betalar när man säljer ett hus man haft i 30 år som egentligen inte stigit i värde men som är mer värt i kronor räknat pga inflationen. Detsamma gäller för värdepapper.

Sist men inte minst kommer ju folket att ägna sig åt fasansfulla sysslan att skjuta upp sin konsumtion. Varför köpa idag om jag kan köpa billigare imorgon? Men som jag argumenterat för tidigare(iofs blygsamt) så tror jag inte det är världens undergång trots allt.

Men hur kommer svenska exportföretag överleva? En sak är säker och det är att vi människor kan ändra referensramar snabbt. Se bara på räntan. Det var inte länge sedan som ett bolån med 8 procents ränta var billigt. Vi får helt enkelt lära oss att det lika gärna kan bli en lönesänkning som en löneökning varje år. Detsamma gäller barnbidraget. Om deflationen håller i sig så får väl politikerna sluta vara så förbannat mesiga och helt enkelt sänka det. När vi ser hur kronan bara blir starkare och starkare och allt man köper bara blir billigare och billigare kommer vi inte tycka att det är konstigt. Det kommer kännas precis lika naturligt som räntorna känns idag. Sanna mina ord.
2015-09-19
Det känns inte bra att skriva om min egen framgångsrika privatekonomi för tillfället när så många är på flykt i vårt närområde. Därför skall jag ge en kommentar om flyktingkrisen istället.

Något jag har mycket svårt att förstå är att de flesta som uttalar sig är så tvärsäkra på sin sak. En del vill öppna gränserna helt och andra vill stänga dem och båda verkar vara helt övertygade att det går att genomföra.

Sveriges flyktingpolitik bygger på en humanistisk medmänsklig grund med inslag av rationalitet och realism. Vi vet att vi inte kan låta alla som vill flytta hit. För det har vi ett allt för attraktivt land. Därför ges bara uppehållstillstånd till de som verkligen anses vara i behov av det. Vi vet även att vi inte kan hjälpa hela världen och därför begränsar vi oss dessutom till de som kommer hit och knackar på vår dörr. I övrigt har vi ingen övre gräns utan de som kommer hit och har goda själ kommer få hjälp oavsett hur många det är. Detta i kombination med bistånd och katastrofhjälp.

Att bara helt och fullt ta hand om de flyktingar som lyckas ta sig hit känns logiskt på ett sätt. Det är en sak att hjälpa någon som kommer i nöd till din egen trygga hamn. Det är en annan sak att själv lämna tryggheten och utsätta sig för risker för att hämta den nödställda. Men jag tycker ändå att logiken haltar något i dessa dagar när vi med teknikens hjälp vet vad som händer på andra sidan jorden och turister och journalister åker till samma orter som flyktingar. Vi skulle helt klart utan större fara kunna chartra ett kryssningsfartyg ner till medelhavet och hämta en last på flera tusen flyktingar. Vi skulle dessutom kunna tillåta asylansökningar på ambassader runt om i världen och låta dem som beviljas asyl flyga hit.

Samtidigt är det inte helt enkelt att veta hur dyrt det är att hjälpa flyktingar på plats i Sverige. Inledningsvis är det en kostnad det klart. Boende, undervisning och bidrag och inte minst utredningar om asylskäl. Men svenska nyfödda är ju inte heller gratis de första åren direkt. Förhoppningsvis kommer nyanlända förr eller senare i arbete och betalar då skatt som alla andra.

Själv har jag inga bra svar och vet inte varken ut eller in.
2015-08-11
Det finns många aspekter att ta hänsyn till när det gäller att förvalta pengar åt vänner och familj. Skall man ens göra det? Hur skall man placera? Hur gör man i praktiken? Med mera, med mera.

I det här inlägget kommer jag begränsa mig till hur man verkställer de placeringsbeslut man tar i praktiken.

Förvaltandet åt andra är något som i mitt fall sakta krupit sig på under många år och inledningsvis var det mer fråga om att svara på frågor och ge tips. Jag märkte rätt snabbt att tipsen man gav sällan följdes. Om jag rekommenderade att sälja en fond och istället köpa en annan så blev det inte verkställt. Det kunde gå år utan att det hände något och när jag frågade varför så blev svaret att det inte blivit av men att inom kort skall det hända grejer. Men samma visa återupprepade sig år efter år.

Skall man förvalta åt andra är alltså min erfarenhet att det funkar väldigt dåligt att ge direktiv som den man hjälper själv skall verkställa. Det som då återstår är att jag på något vis verkställer besluten. Nackdelen med det är att man då får mer eller mindre kontroll över klientens tillgångar. Om det mystiskt utan förklaring skulle göras ett uttag eller överföring som klienten inte vill kännas vid skulle man genast bli misstänkt.

Men det finns en medelväg som jag tycker funkar ganska bra. Jag passar på att ta hand om förvaltningen när jag ändå är på besök och gör helt enkelt affären jag rekommenderar direkt. När jag bestämt vad som skall utföras loggar jag in på klientens konto på min egen dator med hjälp av Mobilt BankId. Sen utförs helt enkelt transaktionerna, köpen, försäljningarna eller vad det nu är. Det fiffiga med det är att jag aldrig behöver se pinkoden som klienten skriver in. Jag har alltså bara access under en begränsad tid och inte där emellan. Det funkar även bra via chatt eller telefon. Jag väljer Mobilt BankId som inloggningsmetod och fyller sedan in klientens personnummer. Klienten plockar sen upp sin telefon eller surfplatta och skriver in pinkoden på sitt håll.

Helt smärtfritt är det dock inte. Det tar någon dag att föra över pengar mellan olika banker eller att sälja fonder så ofta får man inte gjort det man vill vid ett enda tillfälle. Ofta blir det bara första steget och sen får man fortsätta några dagar senare. Men i det stora hela tycker jag det funkar helt ok.
2015-07-03
Som de flesta andra orkar inte heller jag med att se över försäkringar och abonnemang en gång om året - eller vad nu privatekonomerna förespråkar. Men min internetleverantör har haft den dåliga smaken att göra en rad prishöjningar senaste åren och för någon månad sen tog jag äntligen tag i det.

Jag kollade upp alternativ och det visade sig att det fanns motsvarande tjänster till något bättre pris. Men nu är det så att vi har ADSL-uppkoppling och då är det en del strul att byta leverantör eftersom modem skall skickas och tas emot och det är inte säkert det funkar direkt efter byte med mera med mera. Därför dröjde det rätt länge, men till slut kom jag till skott och ringde kundtjänst för att säga upp abonnemanget.

Den trevliga killen i kundtjänsten frågade varför jag ville säga upp abonnemanget. Jag svarade som det var att jag tyckte det blivit för dyrt. Han kontrade då genast med att erbjuda rabatt på 70 kr per månad i ett år framöver. Med rabatten inräknad blev nu mitt nuvarande abonnemang billigare än det jag hade tänkt teckna efter uppsägningen och då var det inte mycket att fundera över. Jag stannade kvar som kund och slapp därmed allt potentiellt strul och kom undan med ett enkelt samtal.

Det kan alltså löna sig att ringa och utan omsvep begära uppsägning. Jag har till och med funderat på att köra med den taktiken även om jag egentligen inte orkar med ett byte just för tillfället. Om kundtjänstmedarbetaren skulle godta uppsägningen utan följdfrågor får man väl snabbt som attan hosta upp att man precis ångrade sig och be om ursäkt för att man störde. Jag tror den taktiken fungerar bättre än att bara ringa och be om rabatt rakt av.
2015-06-17
Akelius preferensaktie har värderats ner rätt kraftigt på senaste. Jag har köpt alla mina tidigare aktier för 320 kr vilket ger en direktavkastning på 6,25 % men den senaste tiden har kursen varit nere och nosat på 300 vilket ger en direktavkastning på 6.66 %.

Jag tror kräftgången främst har två orsaker. Dels har de internationella marknadsräntorna stigit på senaste och dels fick Akelius en kreditrating från Standard & Poor's på BBB-.

För någon vecka sen kunde jag därför inte låta bli att trycka på köpknappen och jag köpte 460 aktier till kursen 308.5. Naturligtvis lyckades jag inte pricka botten och kursen sjönk ytterligare efter mitt köp men har nu hämtat sig något.

Totalt har jag nu 1500 Akeliuspreffar och jag tror inte risken är så hög som direktavkastningen vill antyda. BBB- är inte ett så dåligt kredibetyg som det låter.
Mina favoritbloggar:
Lundaluppen
40procent20år
Fundamentalanalysbloggen
petrusko
Utdelningsseglaren
Gunnars tankar och funderingar
Stockman.nu
ägamintid

Kontakt:
På twitter - @sptusn
Via mail - sparatill@gmail.com